Quartalszahlen sind der Moment, in dem Erwartungen auf Realität treffen, und in dieser Woche hat die Realität die Erwartungen definitiv enttäuscht, wie die teils massiven Kursverluste von Amazon, Alphabet und Intel zeigen. Wir erklären dir, warum es zu diesen Abverkäufen kam, prüfen, ob die Börse übertrieben hat, und leiten aus dem fairen Wert transparent und im Aktienfinder nachvollziehbar ab, welches Renditepotential nach dem Abverkauf in jeder Aktie steckt. Denn dieses Earnings-Highlight gleicht einem „Crash-Report“. Alle sechs analysierten Unternehmen haben nach ihren Zahlen zwischen 7,8 und 27 Prozent an Wert verloren.
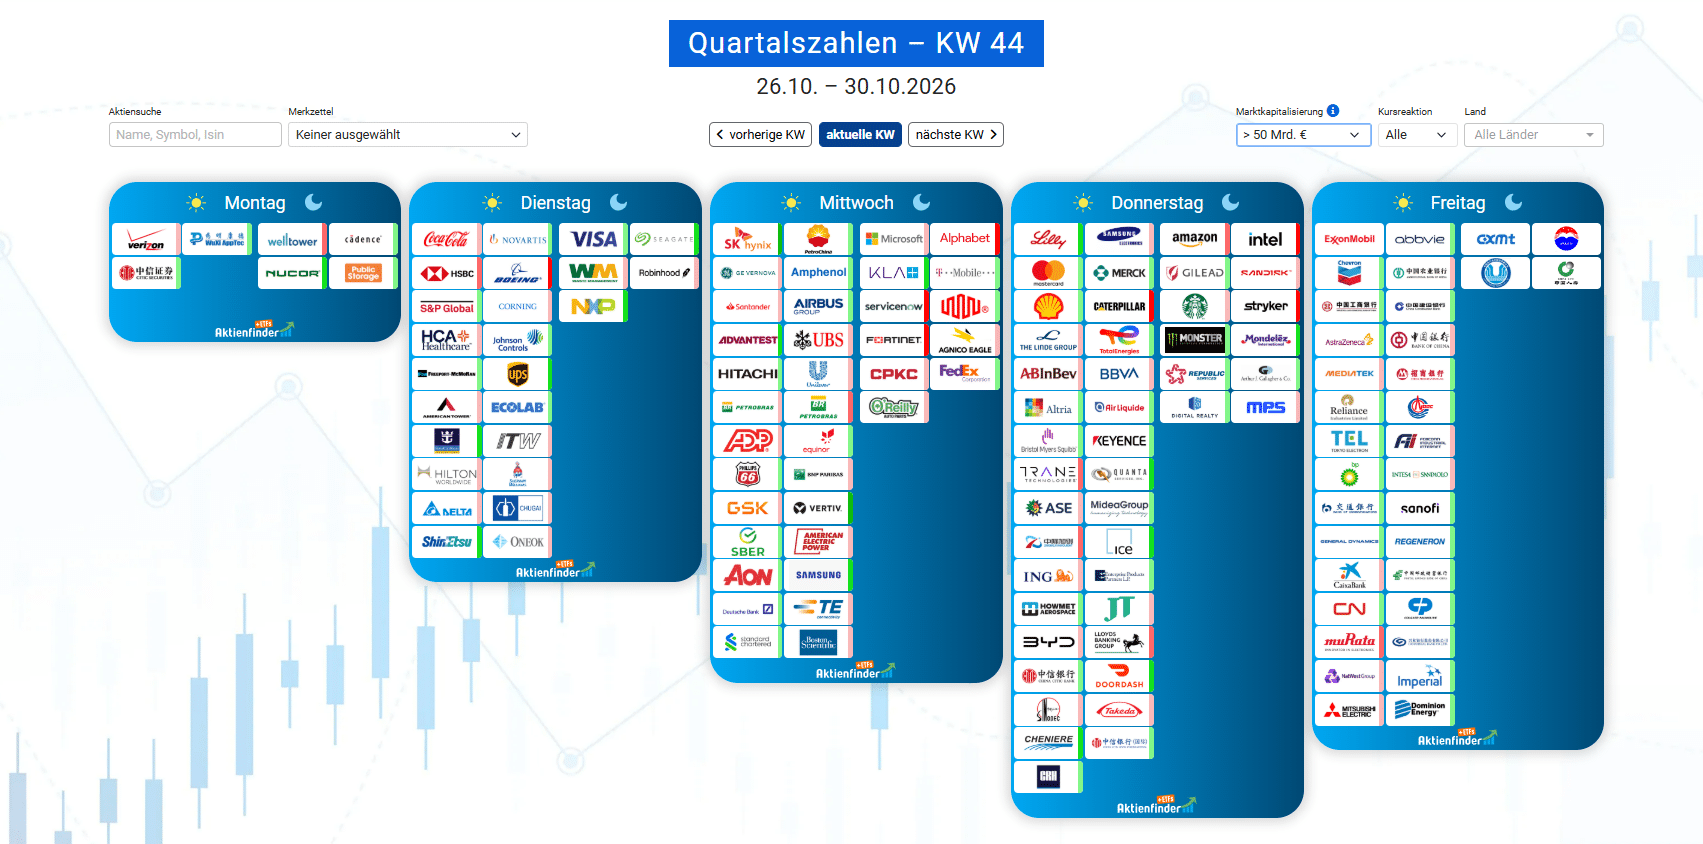
Large Caps mit einer Marktkapitalisierung von über 50 Milliarden Euro inklusive Anzeige der Kursreaktion als farbiger Balken auf der rechten Seite. Alle Earnings findest du im kostenlosen Earnings-Kalender.
In dieser Earnings-Woche stand der freie Cashflow im Fokus. Alphabet meldete eine Verdopplung des Cloud-Geschäfts und ein Umsatzplus von 25 Prozent, verbrannte aber zum zweiten Mal in Folge Geld, weil die Investitionen in Rechenzentren den operativen Cashflow übersteigen, und verlor 12 Prozent, so viel wie an keinem Handelstag seit dem Börsengang. Amazon lieferte einen Tag später dasselbe Muster, Rekordwachstum in der Cloud bei einem freien Cashflow von minus 42 Milliarden USD auf Jahressicht, und fiel vorbörslich acht Prozent. Intel übertraf die Erwartungen, kassierte aber den Ausblick, weil die Speicherknappheit den PC-Markt abwürgt, und brach vorbörslich um 24 Prozent ein. Microsoft zeigte am selben Abend wie Alphabet, wie es anders geht, mit 48 Prozent Wachstum in der Cloud und positivem Cashflow hielt sich die Aktie. Reuters brachte die Woche auf die Formel, im KI-Alphabet sei Cash wieder König. Dass die Börse derzeit keine Geduld hat, bekamen auch drei Unternehmen zu spüren, obwohl deren Zahlen besser ausfielen als erwartet. ServiceNow verlor 27 Prozent, weil der Auftragsbestand langsamer wachsen soll, Fortinet 23,1 Prozent, weil der Austauschzyklus der Firewalls ausläuft, und Adyen 13,7 Prozent, weil das Margenziel aufgegeben wurde.
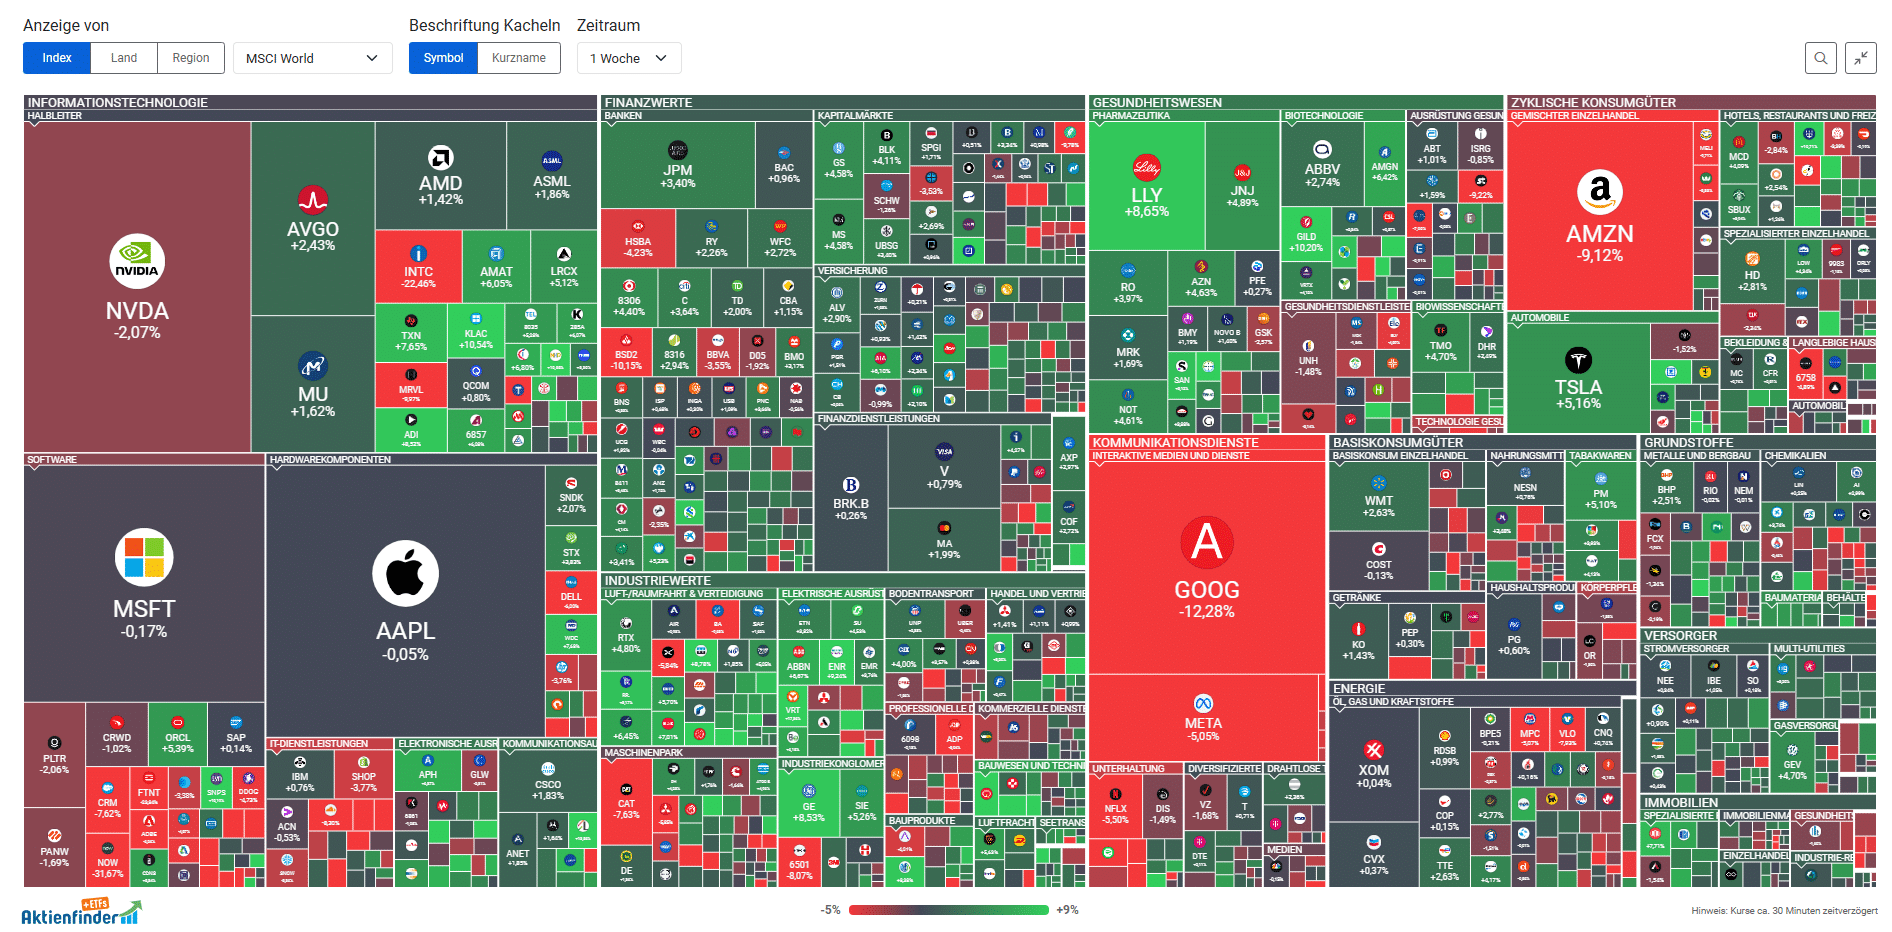
Wie breit der Abverkauf ist, zeigt die Heatmap des MSCI World für die vergangene Woche. Tiefrot leuchten die großen Player Alphabet mit minus 12,3 Prozent und Amazon mit minus 9,1 Prozent, dazu Salesforce, Meta und Netflix. Grün sind dagegen die Ausrüster der Chipindustrie, KLA mit plus 10,5 Prozent, Applied Materials mit plus 6,1 Prozent und Lam Research mit plus 5,1 Prozent, weil ihre Kunden gerade die Rechenzentren bauen, für deren Finanzierung die Börse Alphabet und Amazon abstraft.
Die Heatmap des MSCI World über eine Woche zeigt Software und die großen KI-Investoren tiefrot, Chipausrüster, Gesundheit und Banken grün. Die Heatmap findest du im Aktienfinder.
Die analysierten Aktien auf einen Blick
Hier alle sechs analysierten Aktien dieser Ausgabe auf einen Blick inklusive Kursreaktion, dem ermittelten Renditepotential Stand heute sowie unserem Urteil, ob die jeweilige Aktie als langfristiges Investment kaufenswert ist.
Abonniere unseren Börsenbrief und erhalte Zugriff auf alle sechs Earning Highlights der Woche samt Kaufen-, Halten- und Verkaufen-Einschätzung. Die Analysen zu Alphabet und Amazon liest du sogar kostenlos.
Die Earning Highlights dieser Ausgabe mit der Kursreaktion seit Vorlage der Zahlen (Stand 30. Oktober 2026, Kurse vom Freitagmorgen, Intel und Amazon vorbörslich).
Und los geht es mit der Alphabet-Aktie, die noch nie einen so hohen Kursverlust an einem Tag hinnehmen musste.
Alphabet – Schlechtester Handelstag der Historie!
Alphabet legte am Mittwoch nach US-Börsenschluss die Zahlen zum dritten Quartal vor. Der Umsatz stieg gegenüber dem Vorjahresquartal um 24,7 Prozent auf 127,58 Milliarden USD und verfehlte die erwarteten 128,20 Milliarden USD knapp. Die Cloud-Sparte verdoppelte ihren Umsatz auf 30,71 Milliarden USD, erwartet waren 29,57 Milliarden USD, die Suchmaschine wuchs dagegen nur noch um zwölf Prozent nach 17 Prozent im Vorquartal und blieb rund 1,50 Milliarden USD unter den Erwartungen. Der Gewinn pro Aktie fiel um 26 Prozent auf 2,12 USD und lag weit unter den erwarteten 3,02 USD, weil Alphabet 8,7 Milliarden USD Bewertungsverlust auf Beteiligungen buchte, vor allem auf die inzwischen börsennotierte SpaceX, was 0,55 USD pro Aktie kostete, während das Vorjahresquartal noch Bewertungsgewinne enthalten hatte. Die operative Marge stieg von 30,5 auf 31,8 Prozent, bereinigt um EU-Strafen in beiden Jahren sank sie leicht, weil die Abschreibungen auf Rechenzentren um 49 Prozent zulegten. Die Investitionen sollen 2026 unverändert 195 bis 205 Milliarden USD erreichen, für 2027 kündigte Finanzchefin Anat Ashkenazi einen „deutlichen Anstieg“ an, ohne eine Zahl zu nennen.
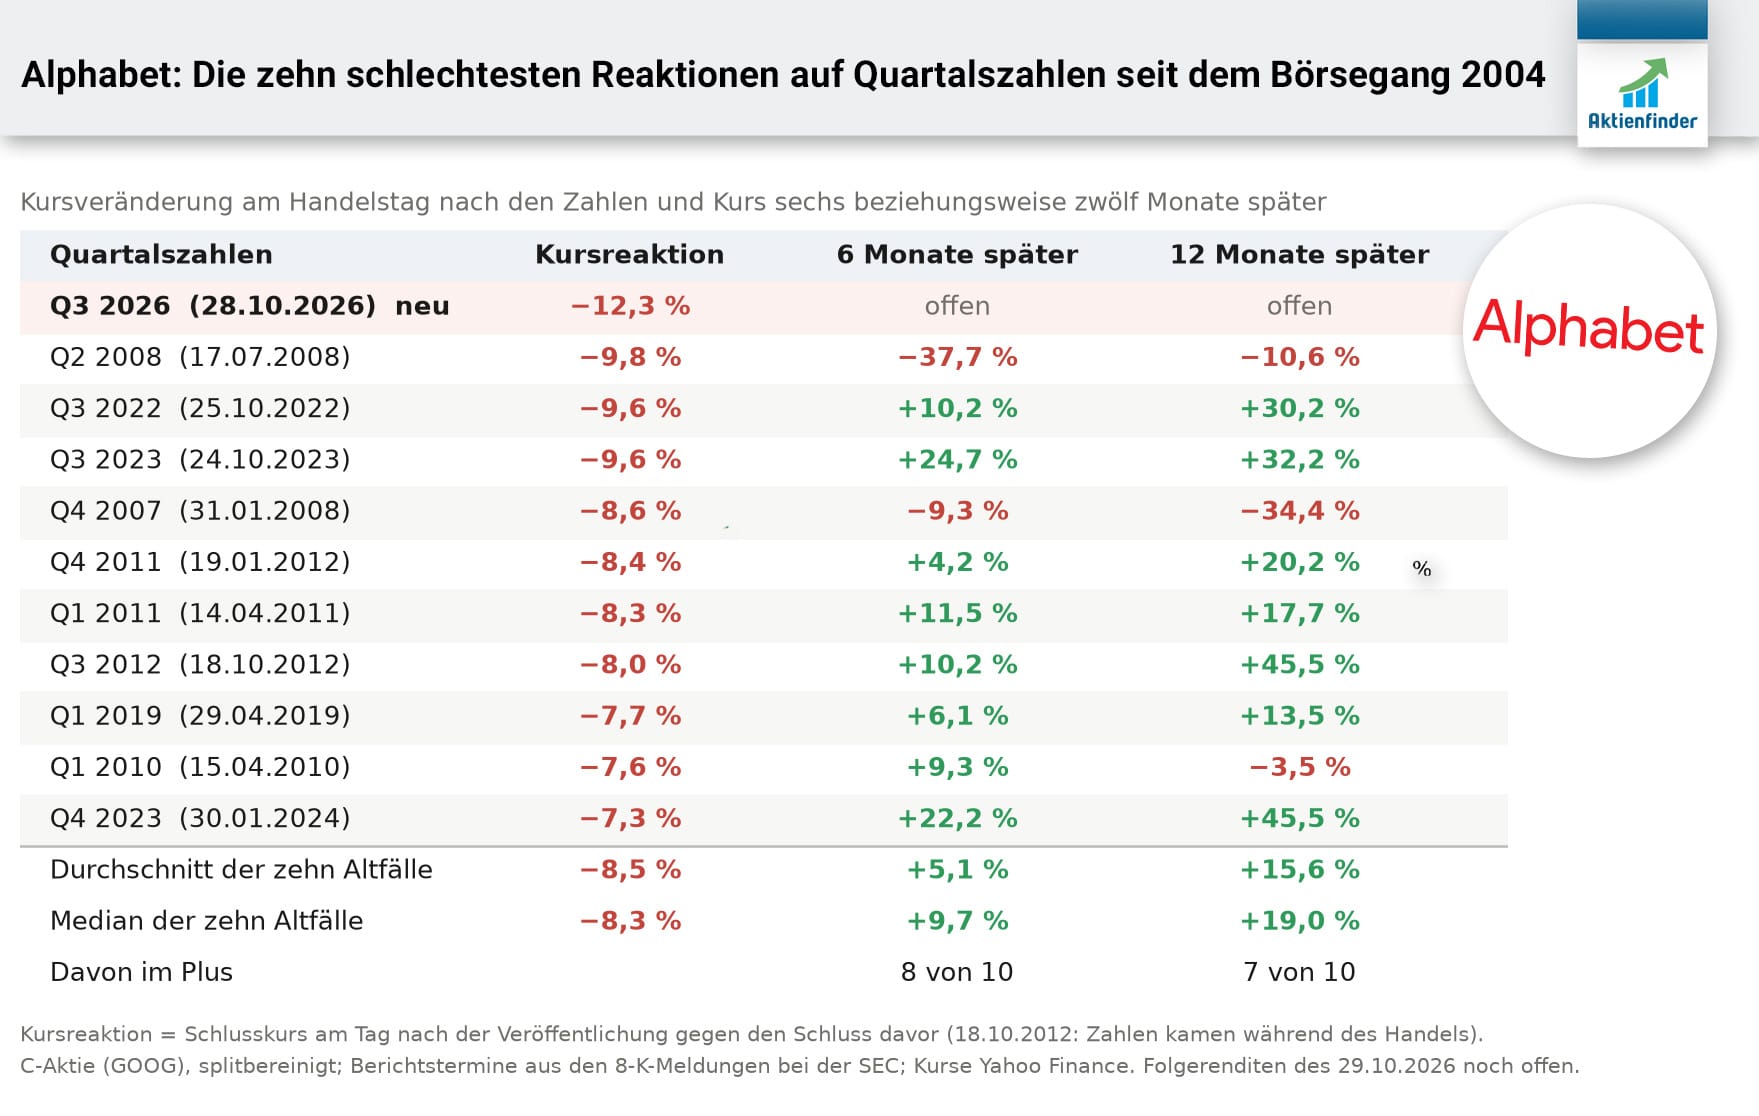
Als Reaktion brach der Aktienkurs um 12,3 Prozent ein, so stark wie nach keinem Quartalsbericht und an keinem anderen Handelstag seit dem Börsengang 2004. Einer der Gründe war der freie Cashflow, der im Quartal mit minus 9,07 Milliarden USD zum zweiten Mal in Folge negativ ausfiel, obwohl die Investitionen mit 51,36 Milliarden USD sogar unter den Erwartungen lagen, denn Alphabet zahlte 5,20 Milliarden USD EU-Strafe und baute für 3,22 Milliarden USD Lagerbestände an eigenen KI-Chips auf. Kritisch gesehen wurde außerdem die Verlangsamung des Werbegeschäfts, das Werbechef Philipp Schindler neben Währungseffekten mit der schwächeren Monetarisierung der KI-Antworten im „AI Mode“ begründete, womit der Markt erstmals einen Beleg dafür sah, dass die KI doch am Kerngeschäft des Google-Konzerns knabbert. Dass Microsoft am selben Abend mit 48 Prozent Wachstum in der Cloud und positivem Cashflow überzeugte, machte den Kontrast umso deutlicher, und Kaufverpflichtungen von 924 Milliarden USD, vor allem für Rechenkapazität, zeigen, dass der Investitionszyklus noch lange nicht endet. Zum Zeitpunkt dieser Analyse am Freitagmorgen notiert der Aktienkurs bei 279 USD und liegt damit 1,3 Prozent unter dem Schlusskurs des Reaktionstages.
Nach den zehn schlechtesten Zahlenreaktionen seit dem Börsengang stand die Alphabet-Aktie sechs Monate später achtmal und zwölf Monate später siebenmal höher. Daten Yahoo Finance, C-Aktie, splitbereinigt.
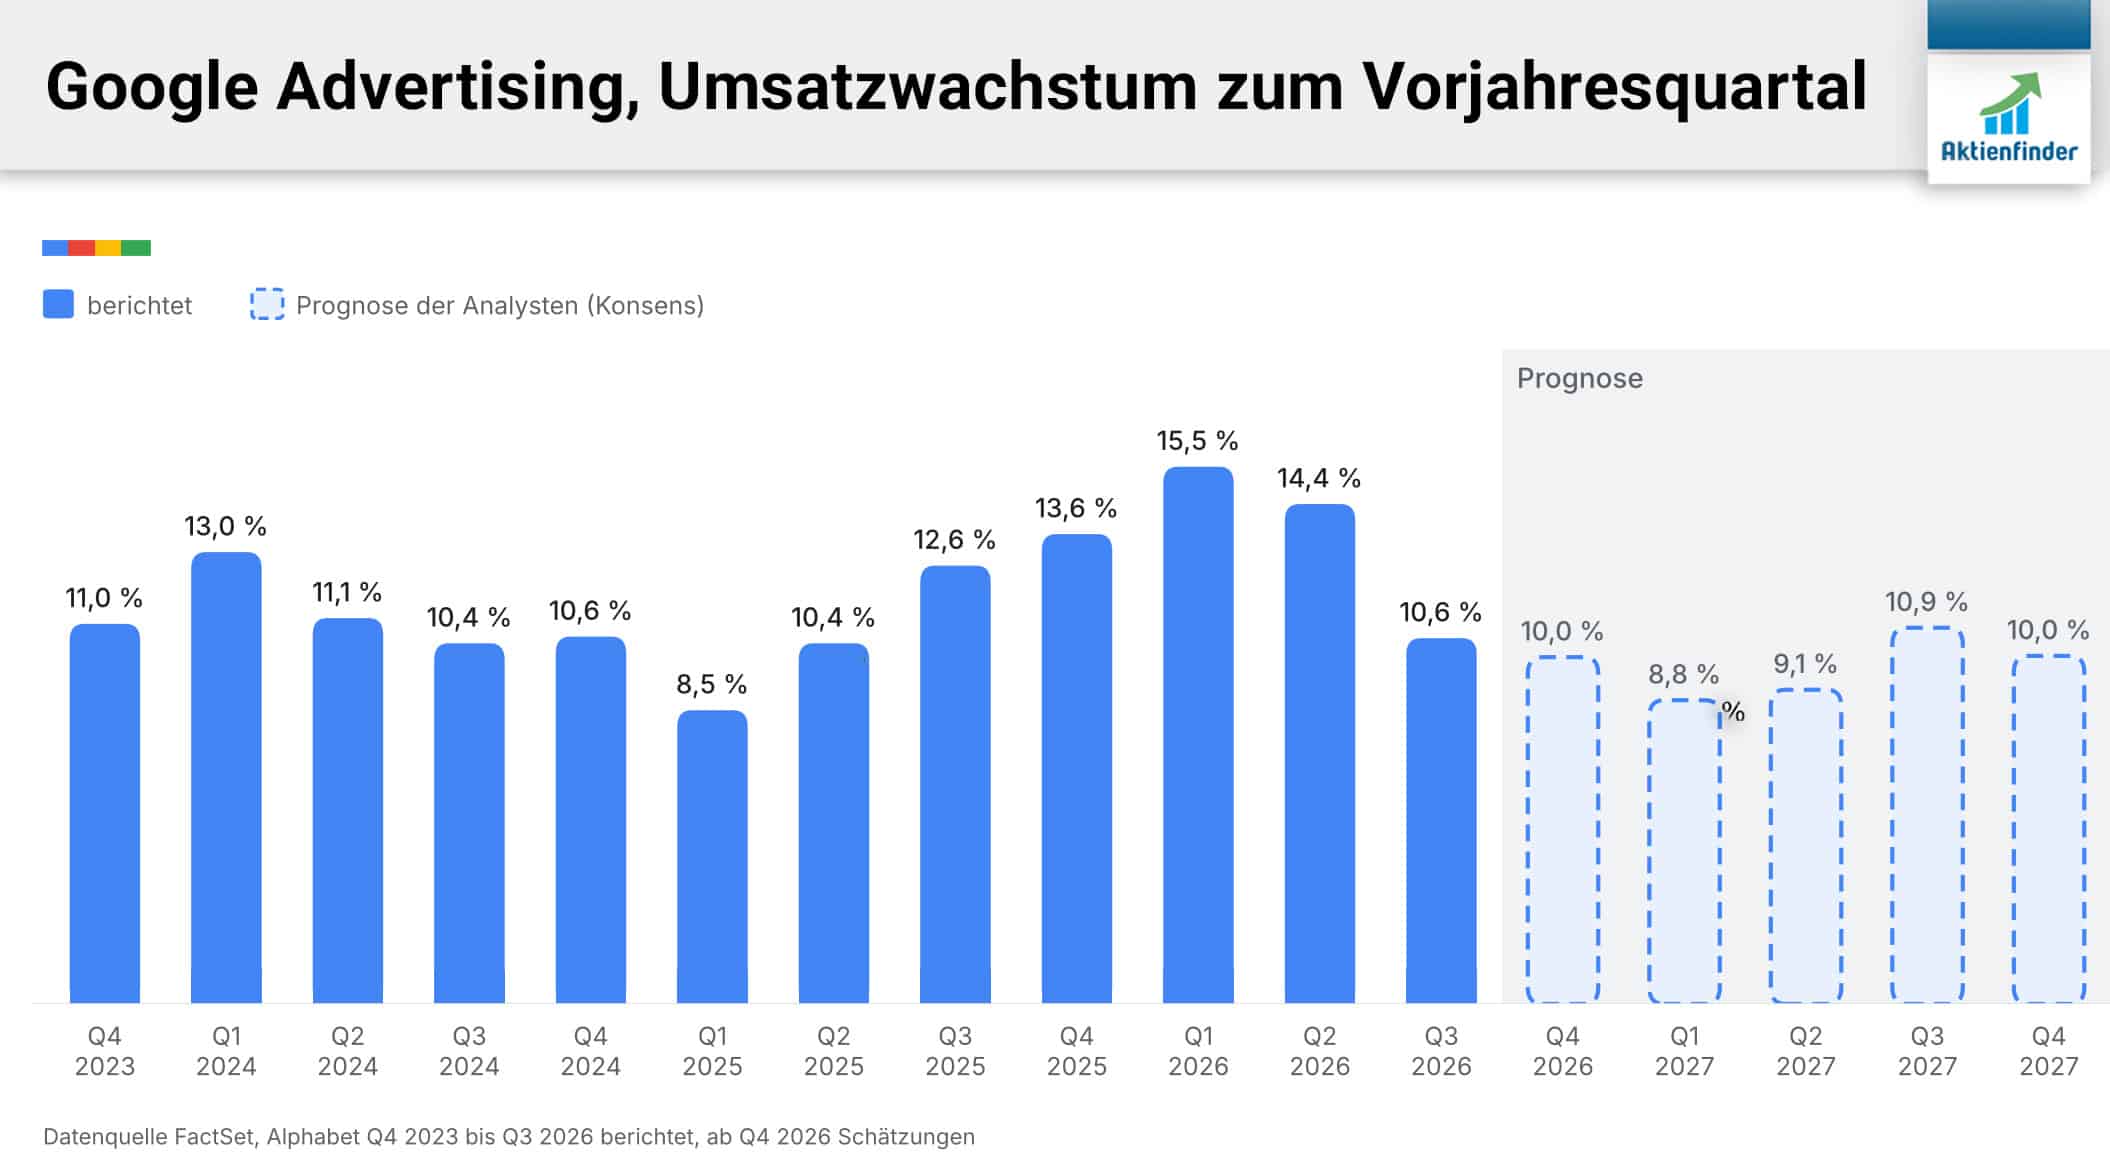
Alphabet verdient sein Geld zu 64 Prozent mit Werbung, vor allem in der Google-Suche mit einem weltweiten Marktanteil von rund 90 Prozent sowie auf YouTube, dessen Werbeerlöse um neun Prozent wuchsen. Insgesamt legten die Werbeerlöse im dritten Quartal um 10,6 Prozent zu, nach 15,5 und 14,4 Prozent in den beiden Quartalen davor. Das Wachstum normalisiert sich damit von einem sehr hohen Niveau aus, denn im ersten Halbjahr erreichte es die höchsten Raten der vergangenen drei Jahre, und liegt nun wieder auf dem Niveau der Jahre 2024 und 2025. Auch die Analysten rechnen bis Ende 2027 mit Wachstumsraten zwischen 8,8 und 10,9 Prozent.
Das Wachstum der Google-Werbeerlöse normalisiert sich nach den hohen Raten des ersten Halbjahres, die Analysten erwarten bis Ende 2027 Wachstumsraten um zehn Prozent.
Die Cloud-Sparte steht inzwischen für 24 Prozent des Umsatzes und 22 Prozent des Betriebsergebnisses, ihr Auftragsbestand hat sich binnen eines Jahres auf 560,80 Milliarden USD mehr als verdreifacht, auch weil Alphabet seine eigenen KI-Chips, die TPUs, inzwischen an fast 100 Kunden verkauft oder vermietet, darunter Anthropic und Apple. Abonnements für YouTube und Google One sowie Pixel-Geräte bringen weitere elf Prozent, die Gemini-App nutzen über eine Milliarde Menschen. Finanziert wird der Ausbau nicht mehr aus dem Cashflow allein. 2026 nahm Alphabet rund 80 Milliarden USD über Anleihen auf, holt sich bis zu 85 Milliarden USD über Kapitalerhöhungen, darunter zehn Milliarden USD von Berkshire Hathaway, und hat die Aktienrückkäufe ausgesetzt.
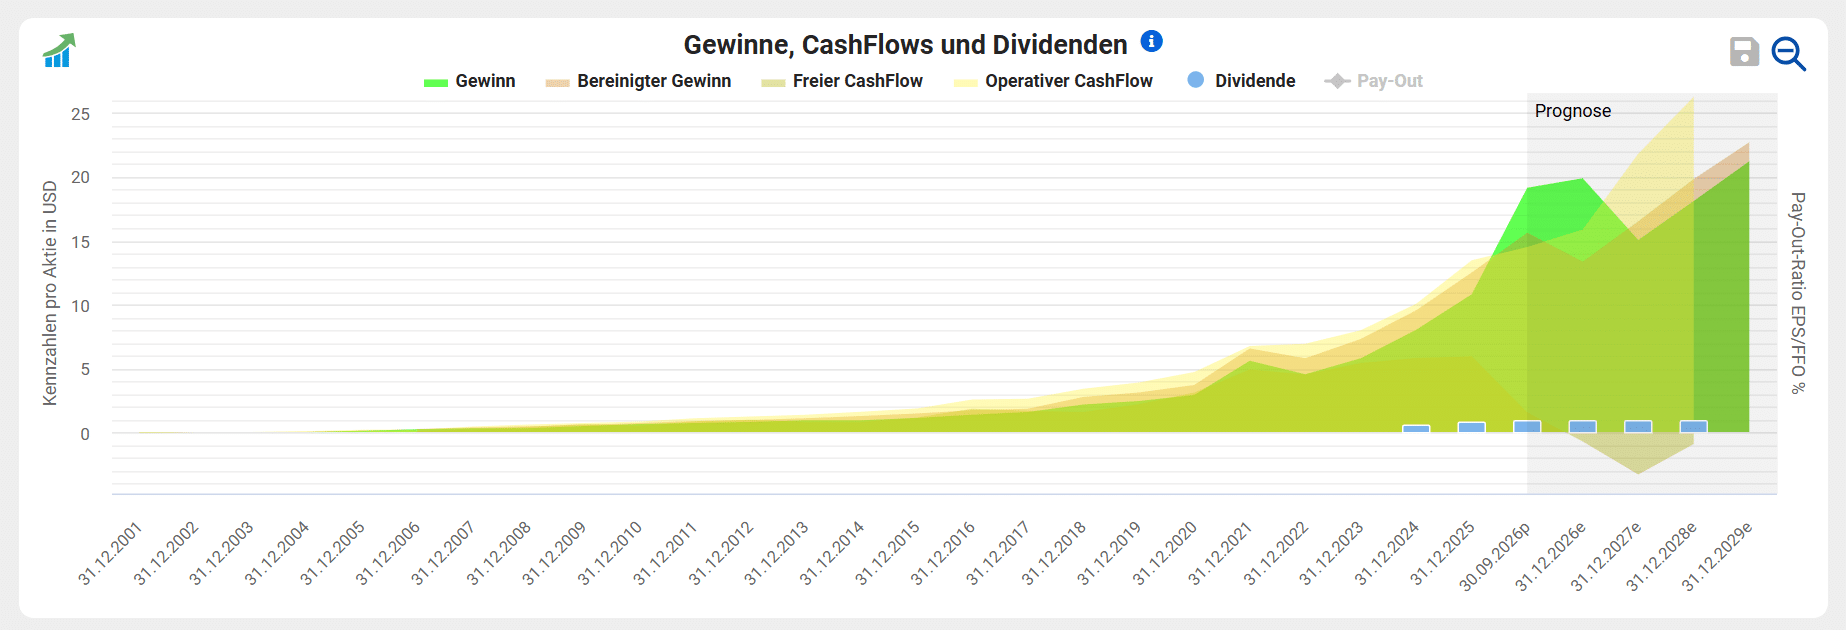
Der Qualitätscheck fällt stark aus. Die Gewinnstabilität liegt bei 0,87 von maximal 1,00, die Cashflow-Stabilität bei hohen 0,90. Der Gewinn pro Aktie stieg in den vergangenen zehn Jahren um 25,3 Prozent pro Jahr und in den vergangenen fünf um 20 Prozent, für das laufende Geschäftsjahr werden wegen der Bewertungsverluste und der Abschreibungen nur 6,7 Prozent erwartet. Die Schuldenquote ist mit den Anleihen auf 14,1 Prozent gestiegen, ohne seine Beteiligungen gerechnet sitzt Alphabet aber weiterhin auf rund 50 Milliarden USD Nettoliquidität.
Alphabets Gewinn wächst seit einem Jahrzehnt zweistellig, der freie Cashflow bricht 2026 unter den Investitionen ein.
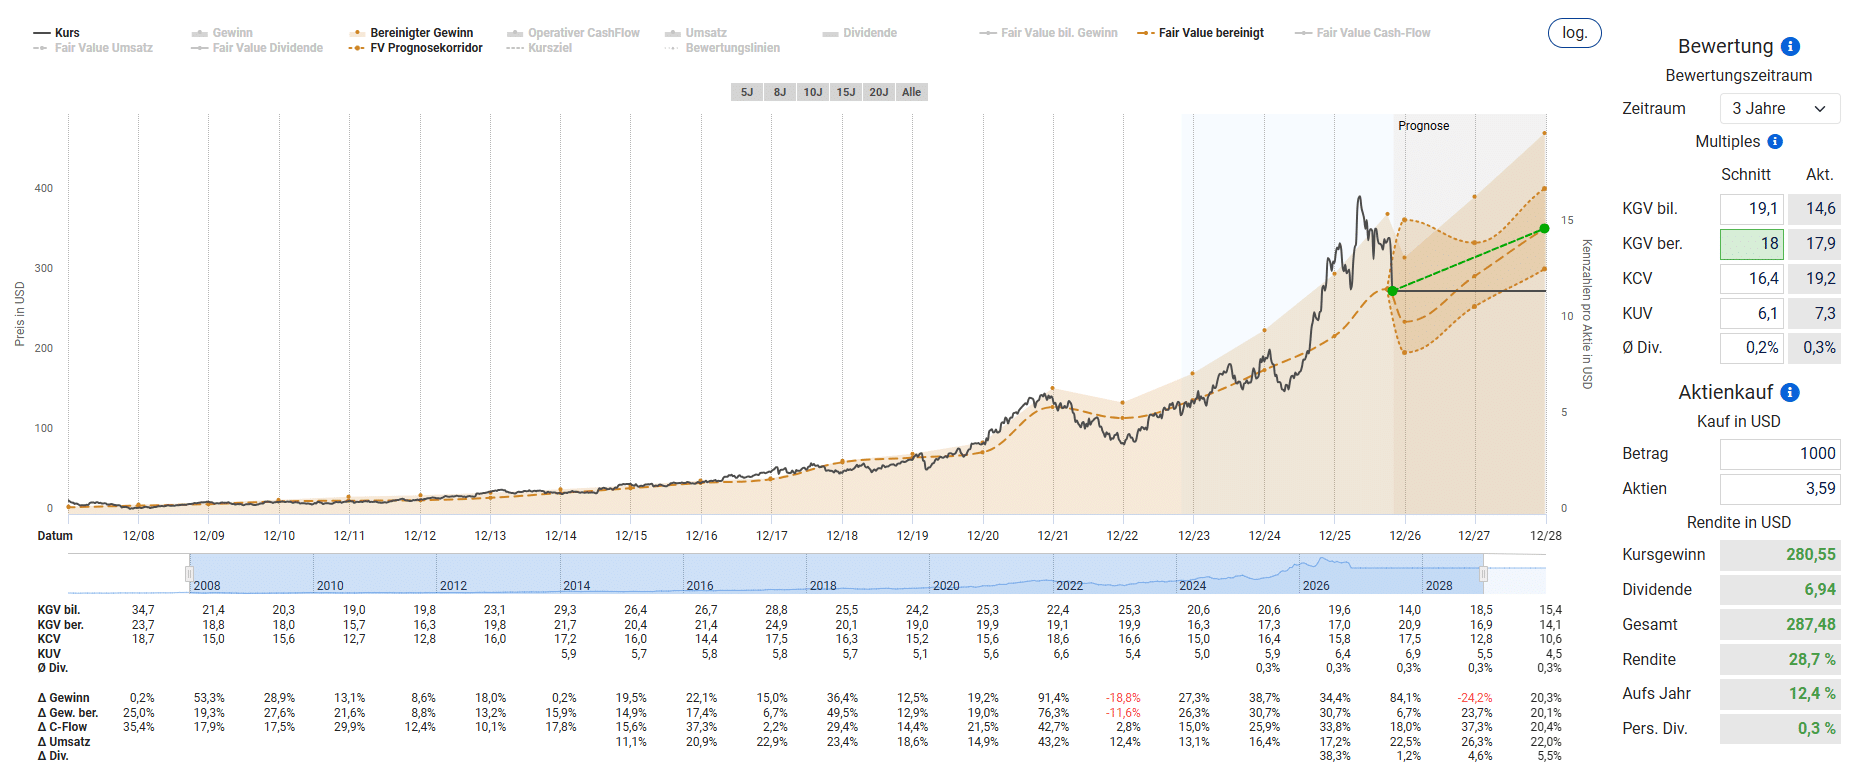
Bei der Bewertung stützen wir uns auf den bereinigten Gewinn, der die Bewertungsgewinne und Bewertungsverluste auf Beteiligungen wie SpaceX ausklammert, und übernehmen das faire KGV von 18 aus dem Fünfjahresschnitt, denn der Zehnjahresschnitt von knapp 20 stammt aus Jahren ohne die heutige Investitionslast. Gemessen daran ist die Aktie mit einem aktuellen KGV von 17,9 nach dem Kurssturz fair bewertet. Wächst der Gewinn wie erwartet, winken bis Ende 2028 rund 28,7 Prozent Rendite, beziehungsweise 12,4 Prozent pro Jahr inklusive Dividenden. Die Analysten rechnen für 2027 und 2028 mit über 20 Prozent Gewinnwachstum pro Jahr, das vor allem die Cloud liefern muss, während der freie Cashflow nach ihren Schätzungen 2027 negativ bleibt und die Abschreibungen auf die Rechenzentren den Gewinn zunehmend belasten. Unsere Einschätzung: Kaufen.
Beim fairen KGV von 18 winken bis Ende 2028 rund 12,4 Prozent Rendite pro Jahr.
Amazon – Der nächste Hyperscaler crasht!
Amazon legte am Donnerstag nach US-Börsenschluss die Zahlen zum dritten Quartal vor. Der Umsatz stieg gegenüber dem Vorjahresquartal um zwölf Prozent auf 201,94 Milliarden USD und verfehlte die erwarteten 202,30 Milliarden USD knapp, wobei die Verlegung des Prime Day ins zweite Quartal rund vier Prozentpunkte Wachstum kostete. Die Cloud-Sparte AWS wuchs um 39 Prozent auf 45,98 Milliarden USD, so schnell wie seit fünf Jahren nicht, und übertraf die erwarteten 45,61 Milliarden USD, das Werbegeschäft legte dagegen nur um elf Prozent auf 19,64 Milliarden USD zu, während der Markt 18 Prozent erwartet hatte. Der Gewinn pro Aktie sank von 1,95 auf 1,89 USD und verfehlte die erwarteten 1,96 USD, allerdings enthielt das Vorjahresquartal einen Bewertungsgewinn von 9,50 Milliarden USD auf die Beteiligung an Anthropic, während diesmal 1,69 Milliarden USD Zinsaufwand für die neuen Anleihen anfielen. Operativ lief es besser als gedacht, das Betriebsergebnis stieg um 61 Prozent auf 28,08 Milliarden USD, und die operative Marge erreichte mit 13,9 Prozent einen Rekord, bei AWS lag sie bei 38,7 Prozent. Für das vierte Quartal erwartet Amazon 240 bis 247 Milliarden USD Umsatz und 28,50 bis 33,50 Milliarden USD Betriebsergebnis, dessen Mitte rund sechs Prozent unter den Erwartungen liegt.
Als Reaktion fiel der Aktienkurs vorbörslich um 7,8 Prozent, nachdem der Kurs am Donnerstag im Sog von Alphabet bereits deutlich nachgegeben hatte. Ein Grund war der negative Cashflow. Amazon investierte im Quartal 77,26 Milliarden USD in Sachanlagen, rund 20 Milliarden USD mehr als erwartet, der freie Cashflow der vergangenen zwölf Monate rutschte damit auf minus 42,36 Milliarden USD nach plus 14,79 Milliarden USD vor einem Jahr, und für 2027 kündigte das Management nach rund 220 Milliarden USD in diesem Jahr „deutlich mehr“ Investitionen an, ohne eine Zahl zu nennen. Das war genau das Muster, für das der Markt einen Tag zuvor Alphabet abgestraft hatte. Kritisch gesehen wurden außerdem die Ergebnisprognose unter den Erwartungen, das schwache Werbewachstum und die doppelte knappe Verfehlung bei Umsatz und Gewinn, dazu die Beobachtung, dass AWS gegenüber dem Vorquartal langsamer gewachsen ist als im Frühjahr. Dem stehen ein Auftragsbestand der Cloud-Sparte von 578 Milliarden USD, fast dreimal so viel wie vor einem Jahr, und die Ansage von Konzernchef Andy Jassy gegenüber, dass AWS 2027 und 2028 um jeweils über 40 Prozent wachsen soll. Zum Zeitpunkt dieser Analyse am Freitagmorgen notiert der Aktienkurs vorbörslich bei 225 USD, der reguläre US-Handel am Reaktionstag beginnt erst am Nachmittag unserer Zeit.
Amazon verdient sein Geld mit drei Geschäften, die unterschiedlich profitabel sind. Der Onlinehandel mit eigenen Waren bringt 34 Prozent des Umsatzes, die Dienste für Drittanbieter, die über den Marktplatz verkaufen und Amazons Logistik nutzen, weitere 23 Prozent, dazu kommen Werbung mit zehn Prozent und Abonnements wie Prime mit sieben Prozent. Die Cloud-Sparte AWS steht zwar nur für 23 Prozent des Umsatzes, liefert aber 63 Prozent des Betriebsergebnisses, weil das Handelsgeschäft in Nordamerika mit 7,7 Prozent und international mit 3,7 Prozent operativer Marge arbeitet. Im Cloud-Markt bleibt AWS mit einem Anteil von 26 Prozent die Nummer eins vor Microsoft mit 19 und Google mit 16 Prozent, verliert aber trotz Rekordwachstum Anteile, weil der Gesamtmarkt laut Synergy Research zuletzt um 55 Prozent wuchs. Amazon setzt auf eigene KI-Chips der Trainium-Reihe, auf denen vor allem Anthropic rechnet, das sich zu Cloud-Ausgaben von über 100 Milliarden USD über zehn Jahre verpflichtet hat, und laut Jassy ist die Rechenkapazität für 2027 weitgehend und für 2028 zu einem guten Teil bereits verkauft. Aktienrückkäufe gab es seit 2025 keine, stattdessen nahm Amazon in diesem Jahr über 115 Milliarden USD an neuen Schulden auf.
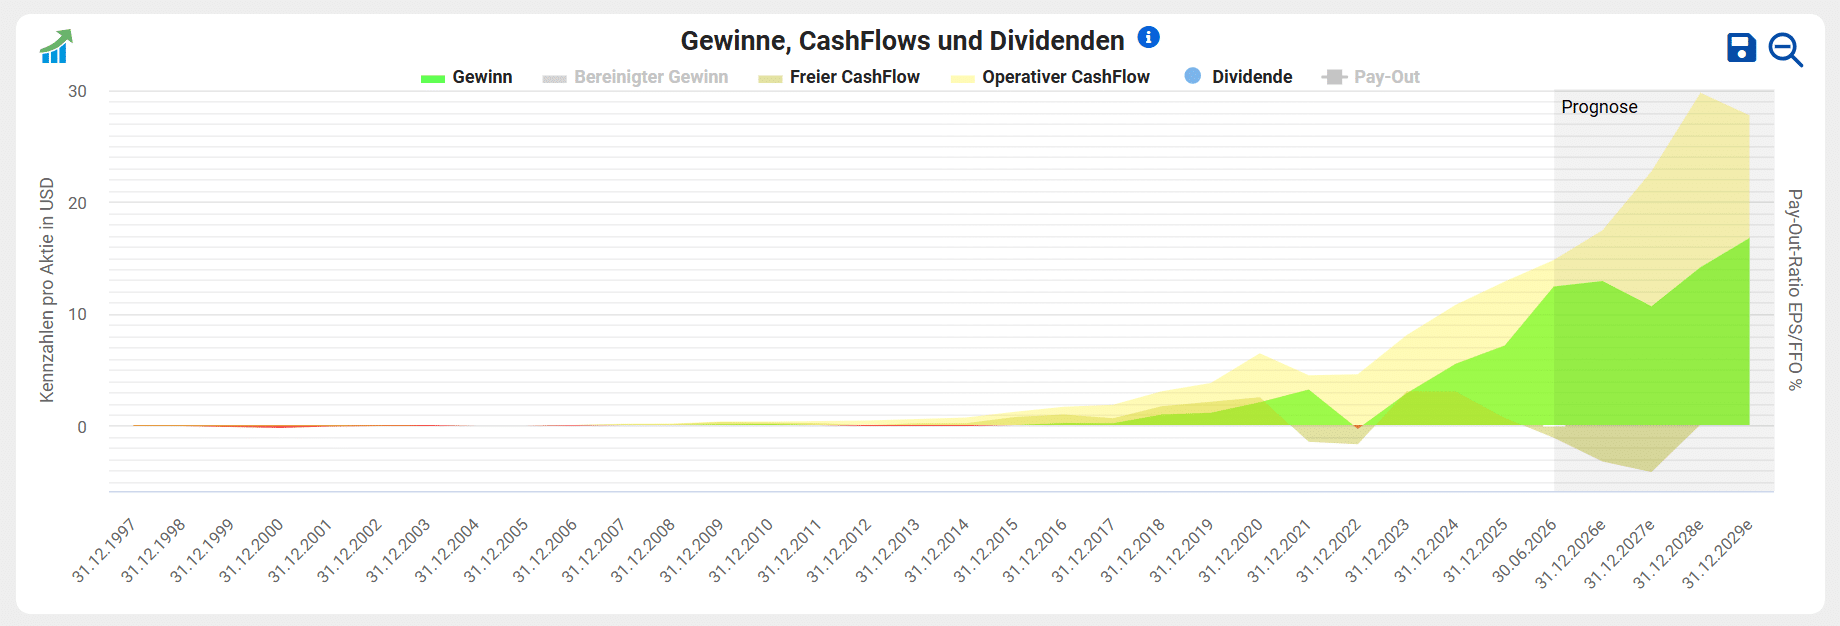
Der Qualitätscheck fällt gemischt aus. Die Gewinnstabilität liegt wegen der Investitionszyklen und der schwankenden Bewertungsgewinne nur bei 0,39 von maximal 1,00, die Cashflow-Stabilität dagegen bei 0,88 und die Umsatzstabilität bei hohen 0,95. Für das laufende Geschäftsjahr erwarten die Analysten ein Gewinnplus von 54,3 Prozent, das allerdings zum großen Teil aus den Bewertungsgewinnen auf die Anthropic-Beteiligung im ersten Halbjahr stammt. Eine Dividende zahlt Amazon nicht, die Schuldenquote liegt bei 21,9 Prozent, die langfristigen Schulden haben sich seit Jahresbeginn auf 173,13 Milliarden USD mehr als verdoppelt.
Amazons Cashflow wächst stabil, der Gewinn schwankt mit dem Investitionszyklus und den Beteiligungen.
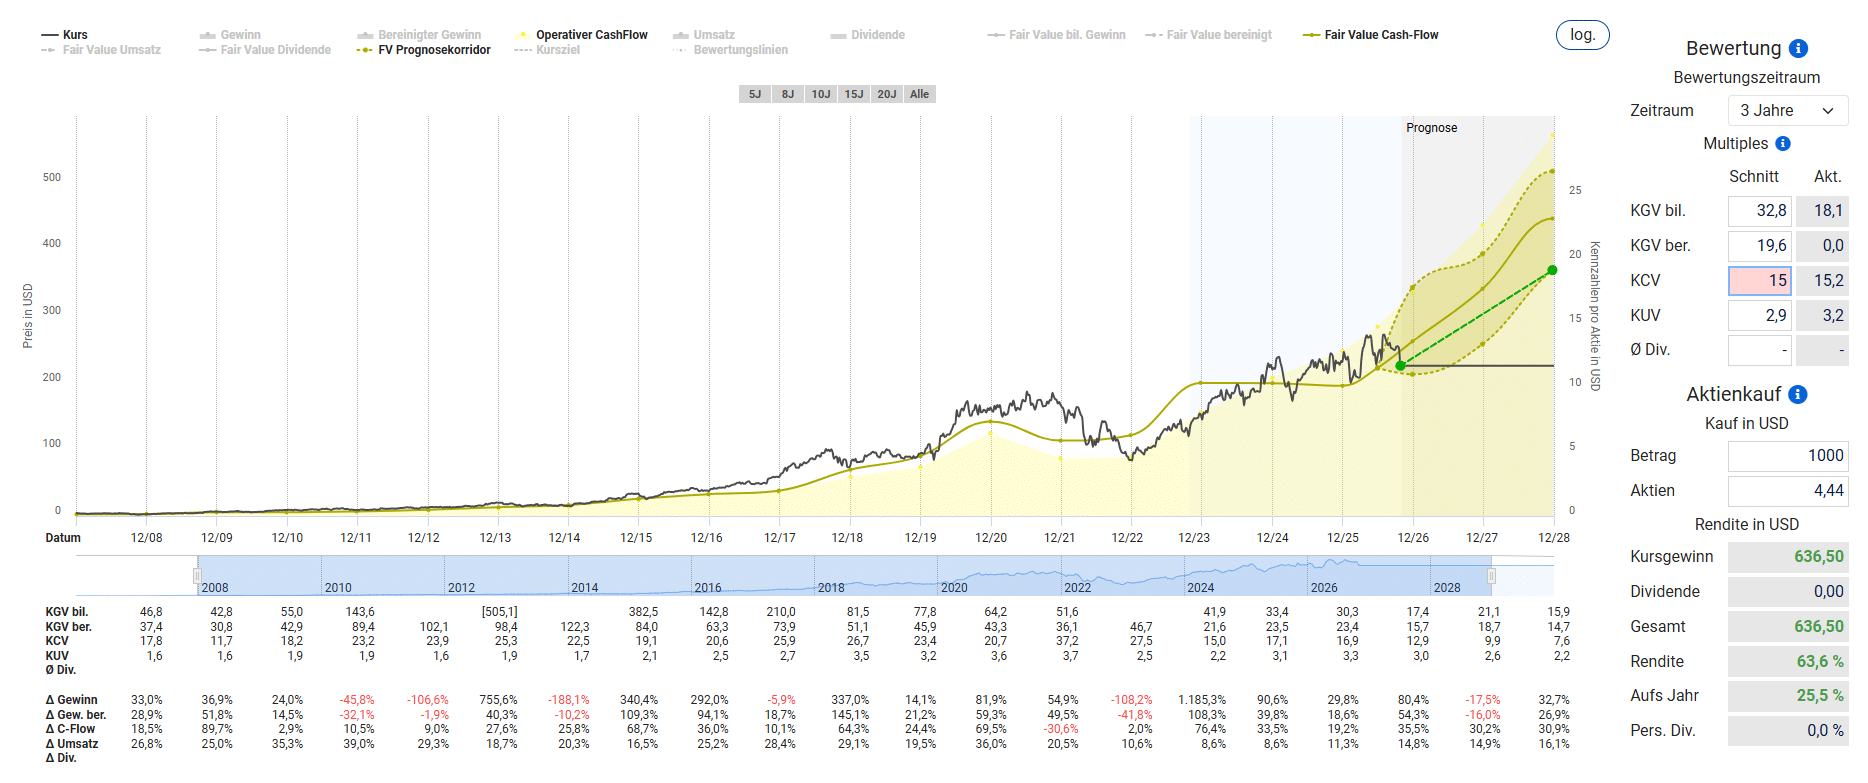
Bei der Bewertung weichen wir auf den operativen Cashflow aus, denn der berichtete Gewinn schwankt mit den Bewertungsgewinnen auf die Anthropic-Beteiligung, die 2026 einen großen Teil davon ausmachen, und das KGV von 18 täuscht deshalb. Das faire KCV setzen wir mit 15 an und damit unter dem langjährigen Schnitt von über 20, weil ein immer größerer Teil des operativen Cashflows in Rechenzentren fließt und nach den Schätzungen der Analysten bis 2028 kein freier Cashflow übrig bleibt. Gemessen daran ist die Aktie mit einem aktuellen KCV von 15,2 fair bewertet. Wächst der Cashflow wie erwartet um rund 30 Prozent pro Jahr, winken bis Ende 2028 rund 63,6 Prozent Rendite, beziehungsweise 25,5 Prozent pro Jahr. Die Rechnung setzt voraus, dass AWS wie angekündigt über 40 Prozent wächst und die Investitionen irgendwann wieder hinter dem Cashflow zurückbleiben. Unsere Einschätzung: Kaufen.
Beim fairen KCV von 15 winken bis Ende 2028 rund 25,5 Prozent Rendite pro Jahr.
Hier kannst du dir den Börsenbrief vom Aktienfinder sichern und die weiteren vier Analysen dieser Ausgabe lesen. Der Börsenbrief ergänzt sich optimal mit dem Aktienfinder, den wir bevorzugt nutzen, um Aktien auf ihre fundamentale Qualität zu prüfen und preislich zu bewerten. Darüber hinaus bietet der Börsenbrief vollen Zugriff auf unsere beiden Echtgelddepots mit Liveansicht an.
Inhaltsverzeichnis - das erwartet Sie als Premium-Mitglied!
David Sauceda ist Chefredakteur des Aktienfinder Premium-Börsenbriefs. Mit knapp 10 Jahren Erfahrung in leitenden Positionen bei Procter & Gamble und Coty verfügt er über tiefgehende Expertise in der Konsumgüterbranche. Beim Stockpicking legt er besonderen Wert auf langfristig steigende Gewinne und solide Geschäftsmodelle. Er ist überzeugt, dass Unternehmen mit nachhaltigem Gewinnwachstum langfristig die besten Renditen erzielen.
David Sauceda ist Chefredakteur des Aktienfinder Premium-Börsenbriefs. Mit knapp 10 Jahren Erfahrung in leitenden Positionen bei Procter & Gamble und Coty verfügt er über tiefgehende Expertise in der Konsumgüterbranche. Beim Stockpicking legt er besonderen Wert auf langfristig steigende Gewinne und solide Geschäftsmodelle. Er ist überzeugt, dass Unternehmen mit nachhaltigem Gewinnwachstum langfristig die besten Renditen erzielen.
Sämtliche Inhalte dieser Webseite stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Ein Handel mit Wertpapieren wie z.B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Weder Aktienfinder.Net noch die Autoren übernehmen eine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung des jeweiligen Autors wieder. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert und berücksichtigen Informationen, die dem Autor zum Stand der Veröffentlichung bekannt waren. Wir übernehmen jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte.