In der Berichtssaison entscheidet ein einziges Zahlenwerk binnen Stunden darüber, ob eine Aktie zweistellig steigt oder abstürzt, und oft sagt die Reaktion mehr über die Erwartungen aus als über das Geschäft. Deshalb nehmen wir uns Woche für Woche die größten Kursausschläge vor, erklären dir, was passiert ist, prüfen, ob die Börse übertrieben hat, und bestimmen mit Hilfe des fairen Werts transparent und im Aktienfinder nachvollziehbar das fundamentale Renditepotential jeder Aktie.
In dieser Ausgabe haben wir für dich acht Aktien mit Earnings in dieser Woche analysiert. Eine davon kennst du aus unserem Starterdepot, die London Stock Exchange Group, die mit der zweiten Prognoseanhebung in Folge ihre Kursverluste des Jahres aufgeholt hat.
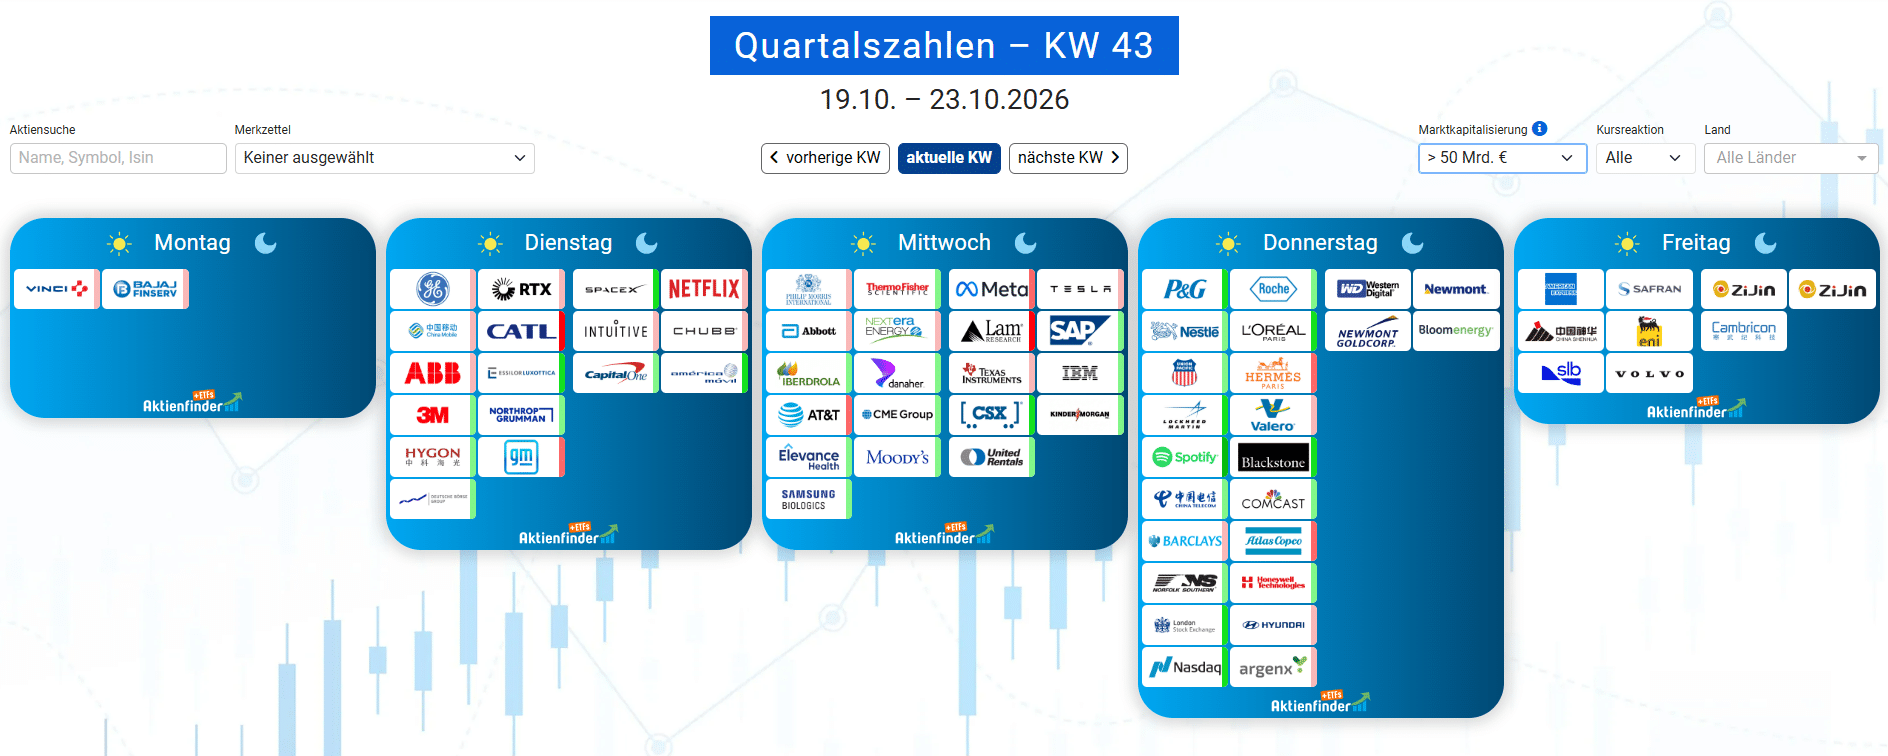
Large Caps mit einer Marktkapitalisierung von über 50 Milliarden Euro inklusive Anzeige der Kursreaktion als farbiger Balken auf der rechten Seite. Alle Earnings findest du im kostenlosen Earnings-Kalender.
Das Thema der Woche war der wackelnde KI-Handel. Lam Research meldete Rekordzahlen und verlor trotzdem 12,5 Prozent, weil Engpässe bei Zulieferern den Ausblick bremsen und der Halbleiterindex am selben Tag 6,7 Prozent einbüßte. Meta steigerte den Umsatz um 26 Prozent und gab 8,1 Prozent nach, weil die Investitionen ohne Obergrenze den freien Cashflow ins Minus drückten und Nvidia-Chef Jensen Huang am Donnerstag beklagte, den Betreibern von KI-Rechenzentren fehle das Kapital. Netflix übertraf die Gewinnerwartung und fiel 4,9 Prozent, weil das Werbeziel wackelt. Auf der anderen Seite stiegen die Kurse von Unternehmen, deren Geschäft nichts mit KI zu tun hat. Procter & Gamble legte 5,9 Prozent zu, Lockheed Martin 8,1 Prozent, die London Stock Exchange 6,8 Prozent und Spotify sogar 11,6 Prozent, jeweils mit starken Zahlen im Rücken. SAP zeigte mit einem Plus von 3,2 Prozent, dass auch Software vom KI-Ausverkauf verschont bleibt, wenn der Auftragsbestand stimmt.
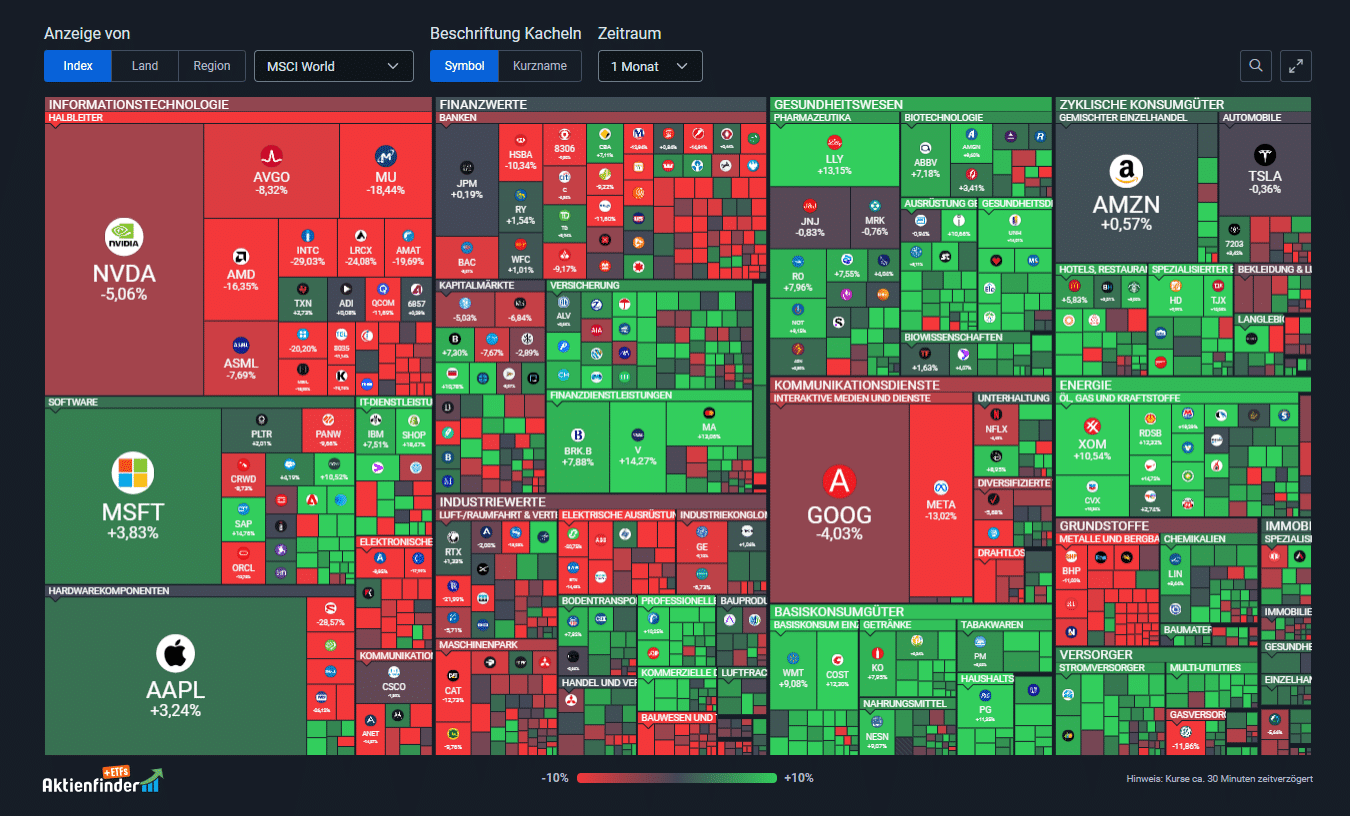
Wie breit die Umschichtung inzwischen ist, zeigt die Heatmap des MSCI World für den vergangenen Monat. Die Halbleiterwerte leuchten tiefrot, Intel mit minus 29 Prozent, Lam Research mit minus 24,1 Prozent und selbst Nvidia mit minus 5,1 Prozent, dazu Meta als dunkelste Kachel unter den Internetriesen. Grün sind dagegen Gesundheit, Basiskonsum und Energie, allen voran Eli Lilly mit plus 13,2 Prozent und Exxon Mobil mit plus 10,5 Prozent, und auch die Software hält sich, SAP liegt auf Monatssicht sogar 14,8 Prozent vorn.
Die Heatmap des MSCI World über einen Monat zeigt die Chipwerte tiefrot und Gesundheit, Basiskonsum sowie Energie grün. Die Heatmap findest du im Aktienfinder.
Die analysierten Aktien auf einen Blick
Hier alle acht analysierten Aktien dieser Ausgabe auf einen Blick inklusive Kursreaktion, dem ermittelten Renditepotential Stand heute sowie unserem Urteil, ob die jeweilige Aktie als langfristiges Investment kaufenswert ist.
Abonniere unseren Börsenbrief und erhalte Zugriff auf alle acht Earning Highlights der Woche samt Kaufen-, Halten- und Verkaufen-Einschätzung. Die Analysen zu Netflix und Spotify liest du sogar kostenlos.
Die Earning Highlights dieser Ausgabe, sortiert nach Kursreaktion seit Vorlage der Zahlen (Stand 23. Oktober 2026, Kurse vom Freitagmorgen).
Netflix – Das Werbebusiness wackelt
Netflix legte am Dienstag nach US-Börsenschluss die Zahlen zum dritten Quartal vor. Der Umsatz stieg gegenüber dem Vorjahresquartal um 12 Prozent auf 12,88 Milliarden USD und traf damit die eigene Prognose wie den Konsens. Der Gewinn pro Aktie lag mit 0,87 USD über den erwarteten 0,82 USD, gerechnet nach dem Aktiensplit vom November 2025. Die operative Marge stieg gegenüber dem Vorjahresquartal von 28,2 auf 34,6 Prozent, wobei das Vorjahr eine Steuernachzahlung in Brasilien belastet hatte und sich diesmal Kosten ins vierte Quartal verschoben. Für das vierte Quartal erwartet Netflix deshalb 13,44 Milliarden USD Umsatz und 0,67 USD Gewinn pro Aktie, beides unter den erwarteten 13,52 Milliarden USD und 0,73 USD, bei einer operativen Marge von 26 Prozent inklusive der Kosten für den Abbau von rund 1.000 Stellen. Für das Gesamtjahr erwartet Netflix nun 51,10 Milliarden USD Umsatz am unteren Rand der bisherigen Spanne von 51,00 bis 51,40 Milliarden USD, rund 2,70 statt rund drei Milliarden USD Werbeerlöse und 12,00 statt 12,50 Milliarden USD freien Cashflow.
Trotz des Gewinnbeats fiel der Aktienkurs um 4,9 Prozent auf den tiefsten Stand seit August 2024. Einer der Gründe war die weiter nachlassende Wachstumsdynamik, denn das Umsatzwachstum sank von 16 Prozent im ersten Quartal über 13 und 12 Prozent auf erwartete 11,5 Prozent im vierten, und Co-Chef Ted Sarandos räumte ein, das US-Geschäft wachse „einfach nicht so schnell, wie es könnte“. Kritisch gesehen wurde außerdem das gekappte Werbeziel, weil sich neue Werbeprodukte verzögern, sowie die Sehdauer, die im ersten Halbjahr nur um zwei Prozent zulegte, während YouTube laut Nielsen inzwischen fast doppelt so viel Fernsehzeit in den USA auf sich vereint wie Netflix. Zum Zeitpunkt dieser Analyse am Freitagmorgen notiert der Aktienkurs bei 67 USD und liegt damit 2,4 Prozent über dem Schlusskurs des Reaktionstages.
Netflix verdient sein Geld mit Abonnements, die in den USA zwischen 8,99 USD im Monat mit Werbung und 26,99 USD für Premium kosten, die Preiserhöhungen vom März liefen nach Unternehmensangaben ohne spürbare Kündigungen durch. Über 325 Millionen zahlende Haushalte erreichen fast eine Milliarde Menschen, Abonnentenzahlen je Quartal veröffentlicht Netflix seit 2025 nicht mehr. Die Werbung steuert mit rund 2,70 Milliarden USD erst rund fünf Prozent des Umsatzes bei und soll mit Live-Ereignissen wie den NFL-Spielen an Weihnachten und dem Boxkampf zwischen Tyson Fury und Anthony Joshua im Dezember wachsen. Die Übernahme von Warner Bros. ließ Netflix im Februar platzen, kassierte 2,80 Milliarden USD Abstandszahlung und kaufte im Quartal für 4,80 Milliarden USD eigene Aktien zurück, so viel wie nie zuvor.
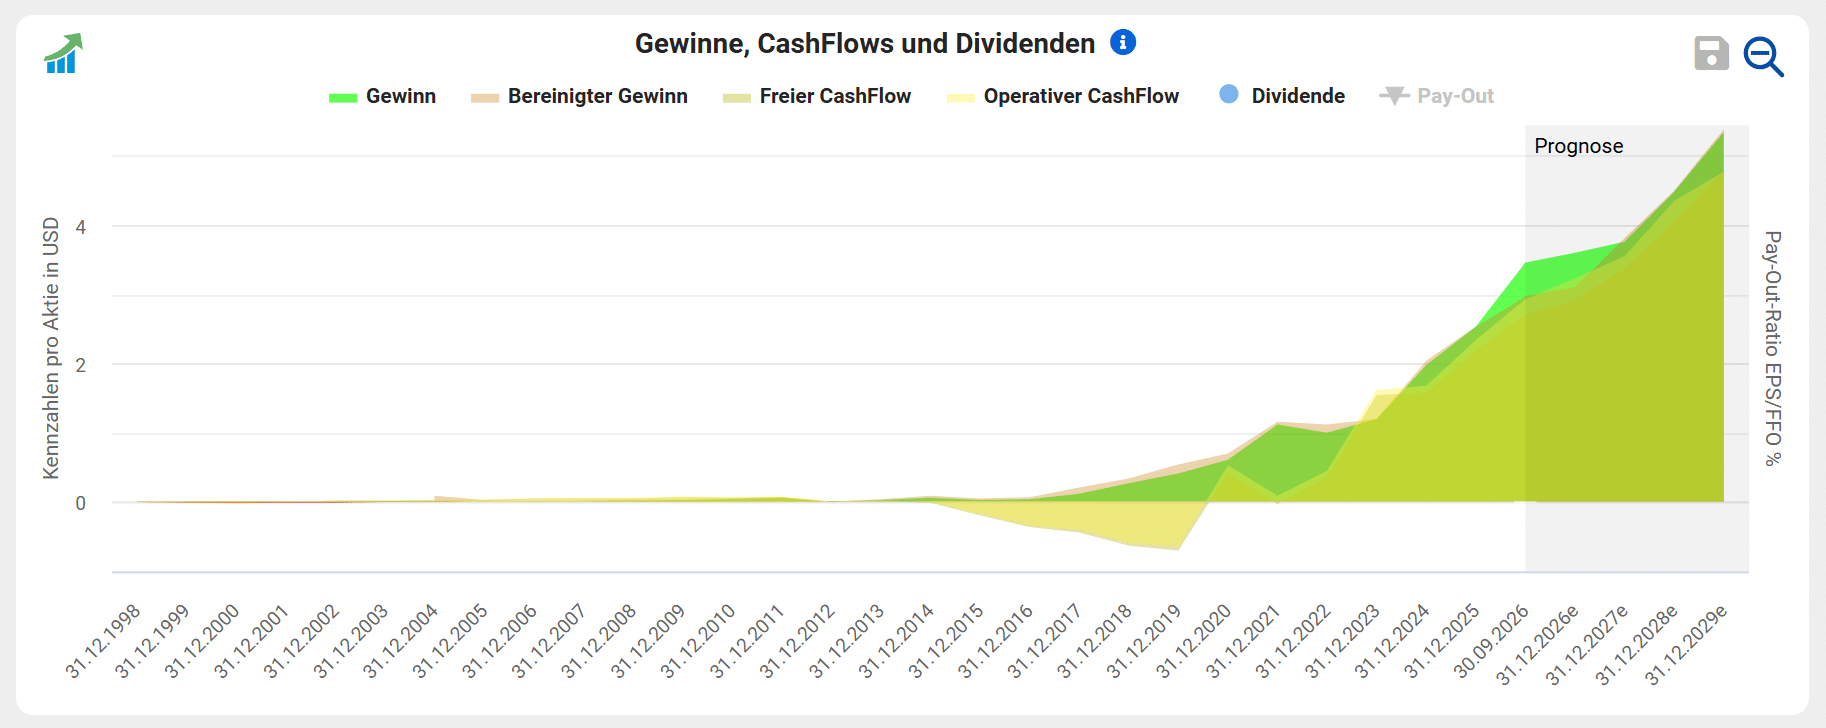
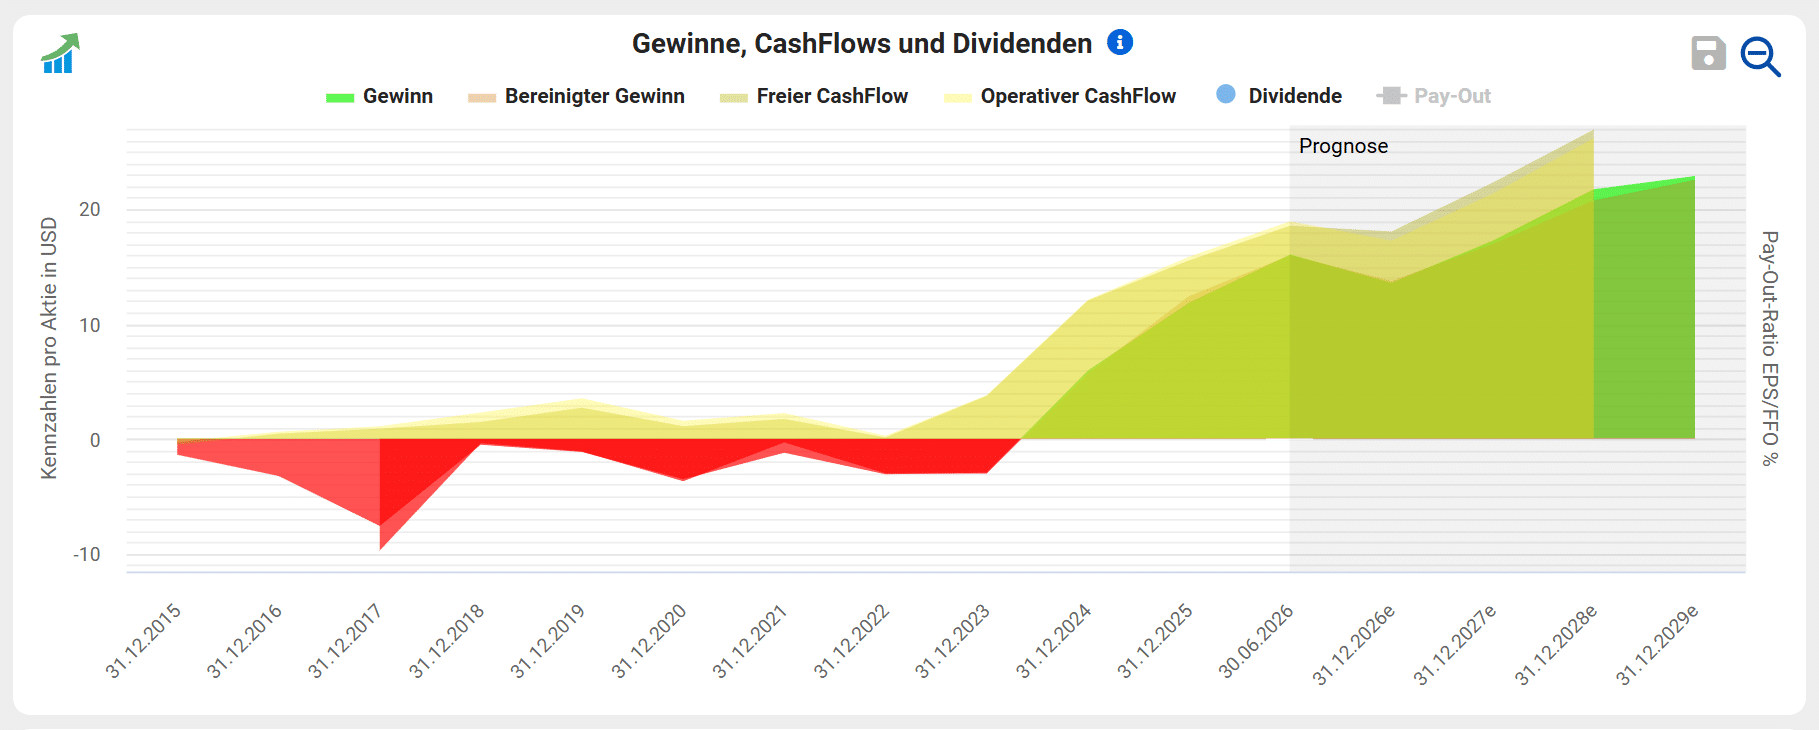
Der Qualitätscheck zeigt ein Unternehmen, das erst seit dem Jahr 2022 verlässlich Cashflow erwirtschaftet. Die Gewinnstabilität liegt bei 0,85 von maximal 1,00, die Cashflow-Stabilität wegen der jahrelang hohen Investitionen für eigene Content-Inhalte bei niedrigen 0,38. Der Gewinn pro Aktie stieg in den vergangenen zehn Jahren um 46,6 Prozent pro Jahr und in den vergangenen fünf um 21,9 Prozent, für das laufende Geschäftsjahr werden 22,5 Prozent erwartet. Eine Dividende zahlt Netflix nicht, die Schuldenquote liegt bei 18,9 Prozent.
Netflix steigert den Gewinn seit einem Jahrzehnt, der freie Cashflow ist erst seit 2022 verlässlich positiv.
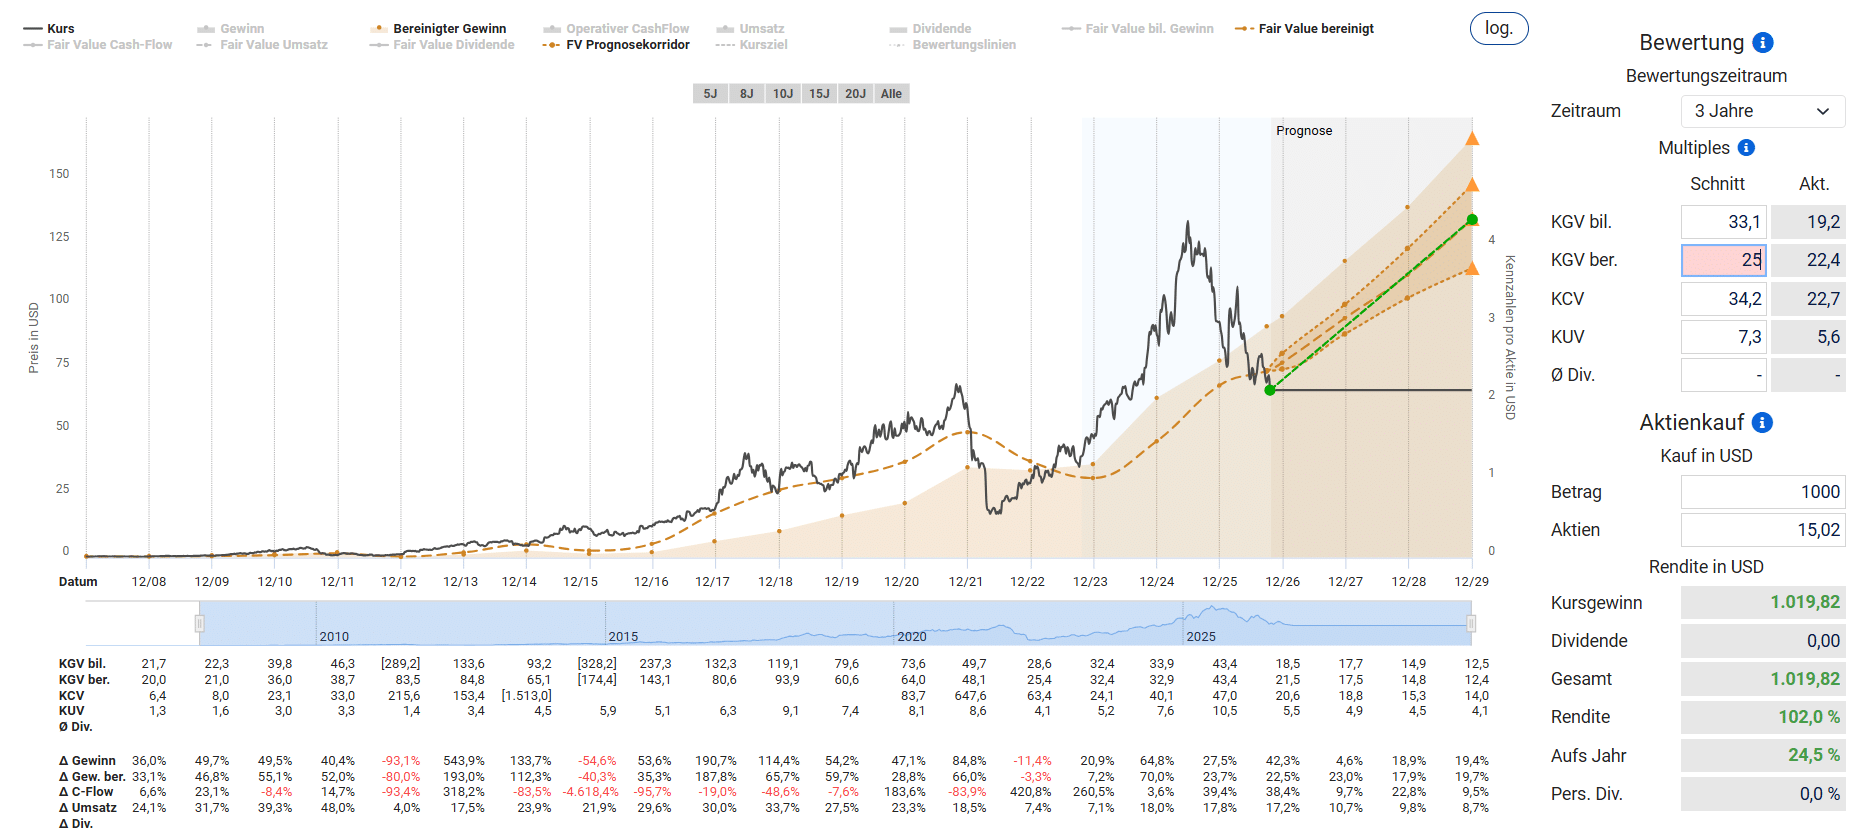
Bei der Bewertung stützen wir uns auf den bereinigten Gewinn und senken das faire KGV auf 25, weil sich das Wachstum verlangsamt und die Prämie der vergangenen drei Jahre an Wachstumsraten hing, die Netflix nicht mehr liefert. Gemessen daran ist die Aktie mit einem aktuellen KGV von 22,4 nach dem Kursrutsch günstig bewertet. Wächst der Gewinn wie erwartet, winken bis Ende 2029 rund 102 Prozent Rendite, beziehungsweise 24,5 Prozent pro Jahr. Dafür muss der Gewinn pro Aktie bis 2029 weiter um rund 20 Prozent jährlich steigen, was vor allem von Preiserhöhungen und dem Werbegeschäft abhängt. Unsere Einschätzung: Kaufen.
Beim auf 25 gesenkten fairen KGV winken bis Ende 2029 rund 24,5 Prozent Rendite pro Jahr.
Spotify – Der Ausblick macht den Unterschied
Spotify legte erst am Donnerstag vorbörslich die Zahlen zum dritten Quartal vor. Der Umsatz stieg gegenüber dem Vorjahresquartal um 16 Prozent, währungsbereinigt um 14 Prozent, auf 5,72 Milliarden USD und lag damit knapp über den erwarteten 5,70 Milliarden USD. Der Gewinn pro Aktie verfehlte dagegen mit 2,85 USD die erwarteten 3,10 USD, weil ein Steueraufwand anfiel, wo im Vorjahr noch ein Steuerertrag stand, und die kursabhängigen schwedischen Sozialabgaben auf Aktienvergütungen wegen des Kursanstiegs im Quartal deutlich über Plan lagen. Operativ lief es besser als geplant, denn die Bruttomarge stieg gegenüber dem Vorjahresquartal von 31,6 auf 33 Prozent und die operative Marge hielt mit 13,5 Prozent das Vorjahresniveau. Die Zahl der Premium-Abonnenten wuchs um neun Prozent auf 306 Millionen, eine Million mehr als geplant, der Umsatz pro Abonnent stieg währungsbereinigt um 7,5 Prozent, und die Werbeerlöse legten währungsbereinigt um neun Prozent zu nach je drei Prozent in den beiden Vorquartalen. Für das vierte Quartal stellt Spotify rund zehn Millionen neue Abonnenten, ein Umsatzplus von rund 15 Prozent, eine Bruttomarge von 33,8 Prozent und ein um 17 Prozent höheres operatives Ergebnis in Aussicht, eine Jahresprognose gibt das Unternehmen nicht ab.
Als Reaktion sprang der Aktienkurs um 11,6 Prozent. Der Hauptgrund war der Ausblick, denn nach der enttäuschenden Prognose im August, die den Aktienkurs bis Anfang Oktober gedrückt hatte, lieferte Spotify diesmal mehr als versprochen und stellt für das Schlussquartal eine Beschleunigung bei Abonnenten, Marge und Gewinn in Aussicht, während das Kostenwachstum laut Finanzchef Christian Luiga seinen Höhepunkt überschritten hat. Honoriert wurde außerdem die Wende im Werbegeschäft, das wieder auf zweistellige Wachstumsraten zusteuert, und die Zusage, überschüssiges Kapital über Aktienrückkäufe zurückzugeben, seit Jahresbeginn waren es 1,10 Milliarden USD. Anders als Netflix, das ebenfalls Unterhaltungsabos verkauft, die Preise anhebt und das Werbegeschäft ausbaut, aber das Werbeziel kappte und eine Gewinnprognose unter den Erwartungen abgab, hob Spotify die Messlatte an. Zum Zeitpunkt dieser Analyse am Freitagmorgen notiert der Aktienkurs bei 579 USD und liegt damit 0,9 Prozent unter dem Schlusskurs des Reaktionstages.
Spotify verdient sein Geld zu 90 Prozent mit Premium-Abonnements, die in den USA seit Februar 12,99 USD im Monat kosten, die restlichen zehn Prozent steuert die Werbung in der Gratisversion bei, deren 499 Millionen Nutzer als Trichter für neue Abonnenten dienen. Rund zwei Drittel des Umsatzes fließen als Lizenzgebühren an Labels, Verlage und Podcaster, allein 2025 schüttete Spotify über elf Milliarden USD an die Musikindustrie aus, weshalb die operative Marge mit 13,5 Prozent weit unter den 34,6 Prozent von Netflix liegt. Laut MIDiA Research entfallen 31,4 Prozent der weltweit 922 Millionen Musikabonnenten auf Spotify, mit großem Abstand vor Tencent Music, Apple Music und YouTube Music. Neue Umsätze sollen Hörbücher bringen, die bis Jahresende in über 180 statt 22 Märkten verfügbar sind.
Der Qualitätscheck ist für Spotify nur bedingt aussagekräftig, denn das Unternehmen schrieb bis 2023 Verluste und verdient erst seit 2024 verlässlich Geld, entsprechend niedrig ist die Gewinnstabilität mit 0,17 von maximal 1,00. Die Cashflow-Stabilität liegt bei 0,79, die Umsatzstabilität bei sehr hohen 0,99. Der Gewinn pro Aktie stieg in den vergangenen fünf Jahren um 83,2 Prozent pro Jahr, für das laufende Geschäftsjahr werden 14,7 Prozent erwartet. Eine Dividende zahlt Spotify nicht und plant auch keine, stattdessen kauft das Unternehmen eigene Aktien zurück, Finanzschulden gibt es keine, die Schuldenquote liegt bei 3,1 Prozent.
Bis 2023 schrieb Spotify Verluste, seit 2024 verdient das Unternehmen Geld und soll bis 2029 weiter zulegen.
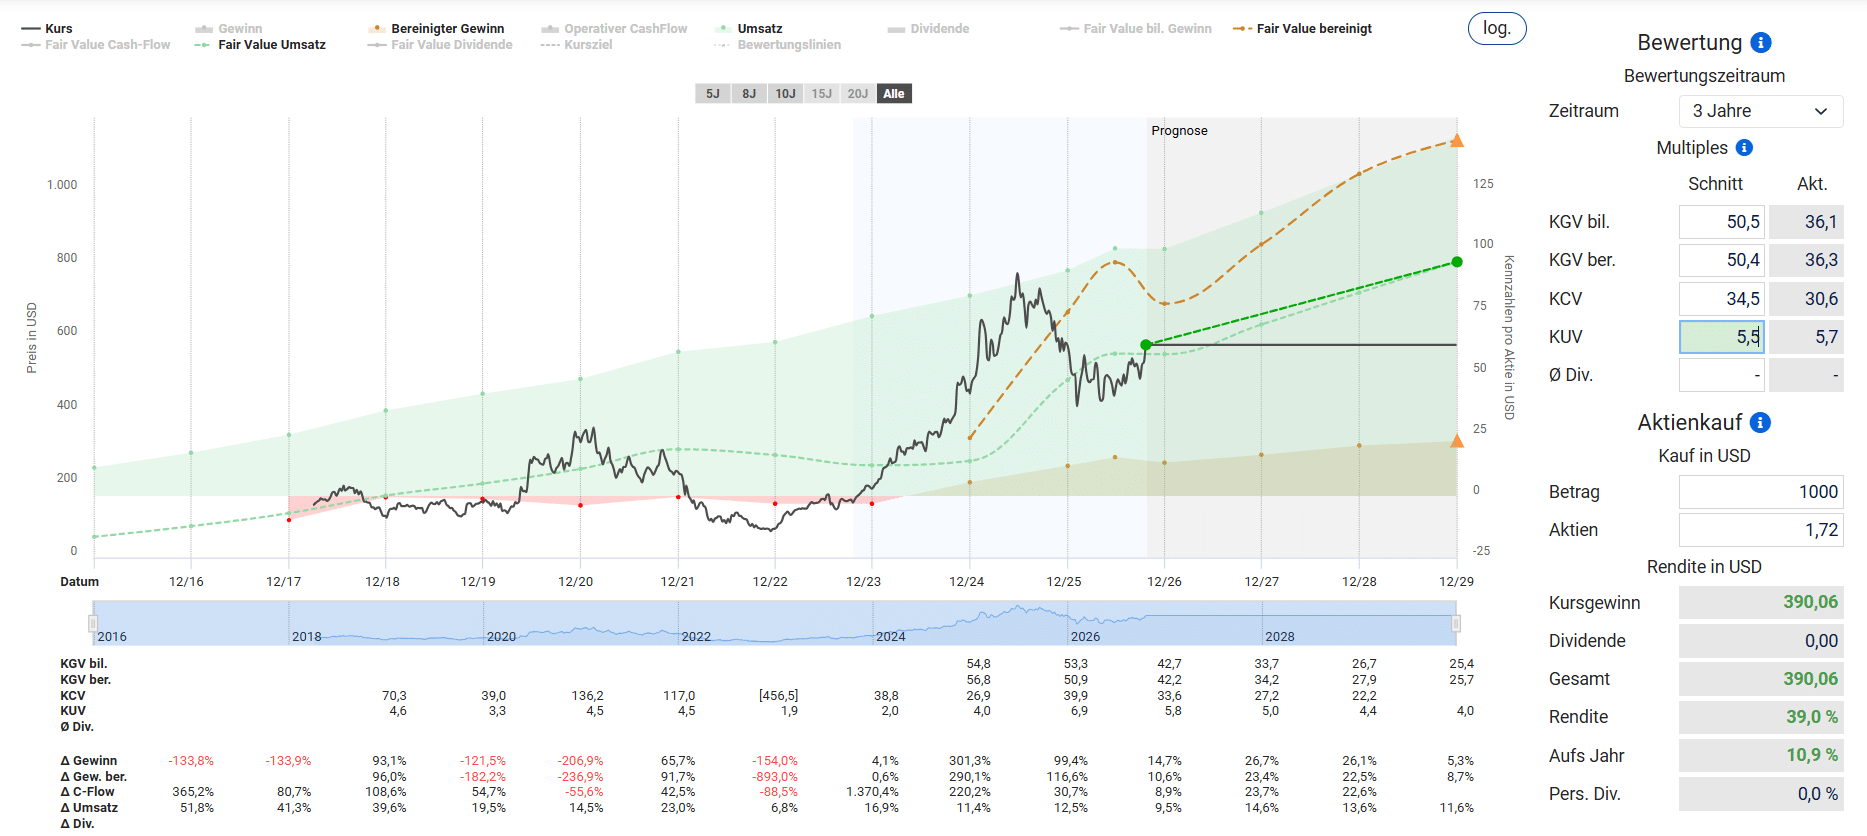
Bei der Bewertung weichen wir auf das Kurs-Umsatz-Verhältnis aus, denn Spotify verdient erst seit 2024 Geld, und zwei Jahre Gewinn tragen keine belastbaren Gewinn-Multiples. Das faire KUV setzen wir mit 5,5 an und orientieren uns damit an Netflix, dessen Aktie nach dem Kursrutsch mit dem 5,6-Fachen des Umsatzes bewertet ist. Spotify wächst sogar schneller, allerdings sind die Margen bei Netflix deutlich höher. Gemessen am aktuellen KUV von 5,7 ist die Spotify Aktie damit annähernd fair bewertet. Wächst der Umsatz wie erwartet, winken bis Ende 2029 rund 39 Prozent Rendite, beziehungsweise 10,9 Prozent pro Jahr. Das Kurspotenzial hängt daran, dass Spotify die Bruttomarge wie angekündigt Richtung 35 Prozent und die operative Marge über 20 Prozent hebt, sonst wäre selbst das Netflix-Multiple zu hoch. Unsere Einschätzung: Kaufen.
Beim fairen KUV von 5,5 winken bis Ende 2029 rund 10,9 Prozent Rendite pro Jahr.
Hier kannst du dir den Börsenbrief vom Aktienfinder sichern und die weiteren sechs Analysen dieser Ausgabe lesen. Der Börsenbrief ergänzt sich optimal mit dem Aktienfinder, den wir bevorzugt nutzen, um Aktien auf ihre fundamentale Qualität zu prüfen und preislich zu bewerten. Darüber hinaus bietet der Börsenbrief vollen Zugriff auf unsere beiden Echtgelddepots mit Liveansicht an.
Inhaltsverzeichnis - das erwartet Sie als Premium-Mitglied!
Die analysierten Aktien auf einen Blick
Lam Research – Engpässe bremsen den Ausblick
Meta – Der Cashflow kippt ins Minus
Netflix – Das Werbebusiness wackelt
Spotify – Der Ausblick macht den Unterschied
SAP – Der Cloud-Auftragsbestand ist hoch
Procter & Gamble – Fokus auf Volumen statt Preis
London Stock Exchange – Zweite Prognoseanhebung in Folge
David Sauceda ist Chefredakteur des Aktienfinder Premium-Börsenbriefs. Mit knapp 10 Jahren Erfahrung in leitenden Positionen bei Procter & Gamble und Coty verfügt er über tiefgehende Expertise in der Konsumgüterbranche. Beim Stockpicking legt er besonderen Wert auf langfristig steigende Gewinne und solide Geschäftsmodelle. Er ist überzeugt, dass Unternehmen mit nachhaltigem Gewinnwachstum langfristig die besten Renditen erzielen.
David Sauceda ist Chefredakteur des Aktienfinder Premium-Börsenbriefs. Mit knapp 10 Jahren Erfahrung in leitenden Positionen bei Procter & Gamble und Coty verfügt er über tiefgehende Expertise in der Konsumgüterbranche. Beim Stockpicking legt er besonderen Wert auf langfristig steigende Gewinne und solide Geschäftsmodelle. Er ist überzeugt, dass Unternehmen mit nachhaltigem Gewinnwachstum langfristig die besten Renditen erzielen.
Sämtliche Inhalte dieser Webseite stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Ein Handel mit Wertpapieren wie z.B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Weder Aktienfinder.Net noch die Autoren übernehmen eine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung des jeweiligen Autors wieder. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert und berücksichtigen Informationen, die dem Autor zum Stand der Veröffentlichung bekannt waren. Wir übernehmen jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte.