Die Berichtssaison sorgt regelmäßig für Überraschungen und Kurskapriolen. In diesem Format konzentrieren wir uns deshalb auf die Kursausschläge interessanter Aktien im Anschluss an die Earnings. Wir sagen, was passiert ist, interpretieren die Zahlen und bestimmen mit Hilfe des fairen Werts transparent und im Aktienfinder nachvollziehbar das Renditepotential der Aktie. Diesmal haben wir uns sieben Unternehmen herausgesucht, die in dieser und der letzten Woche (KW 40 und 41) neue Zahlen berichtet haben.
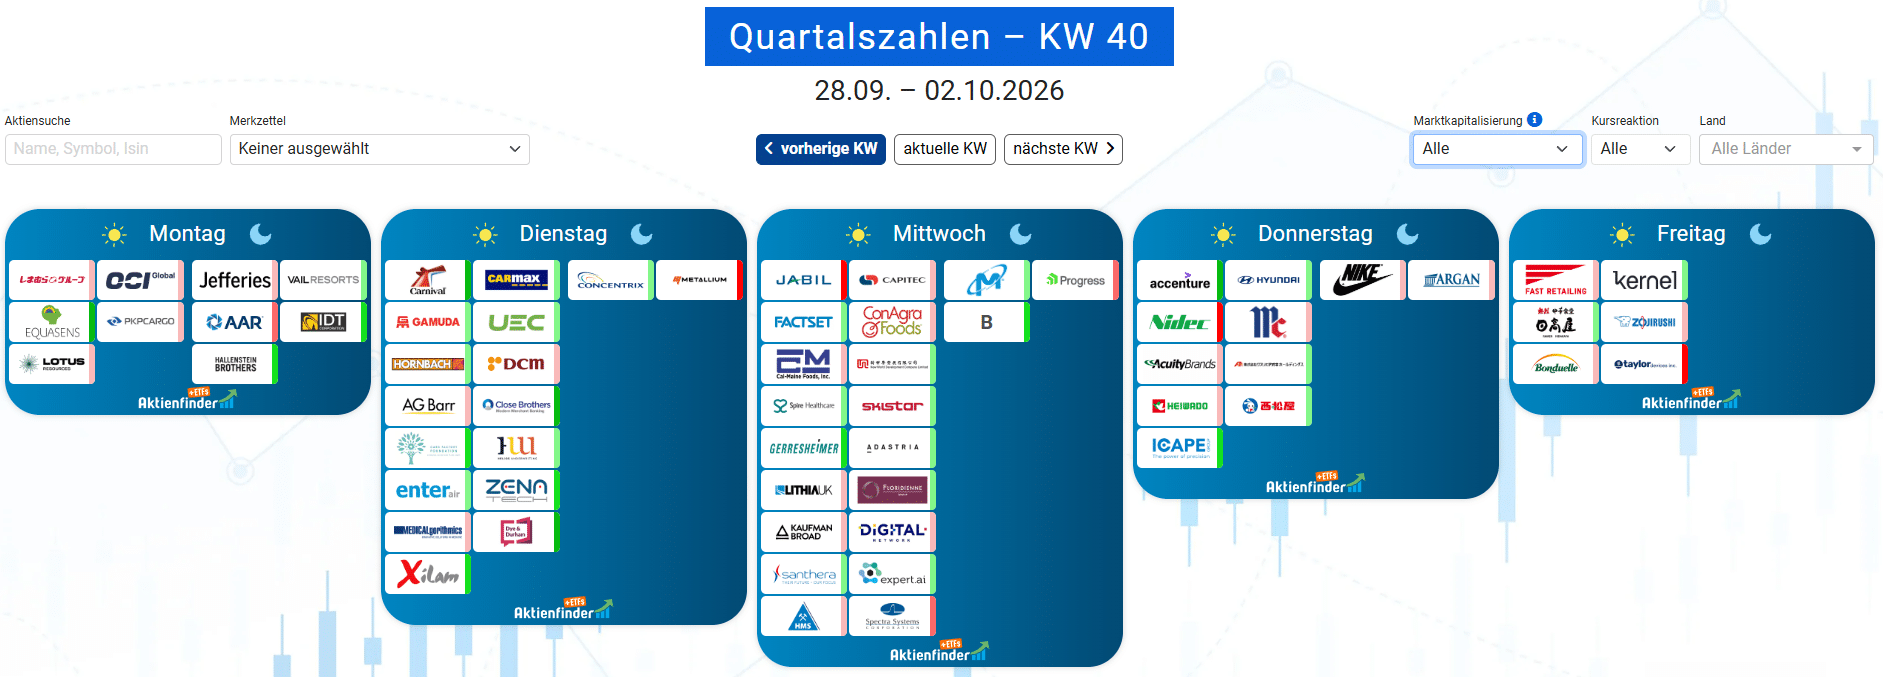
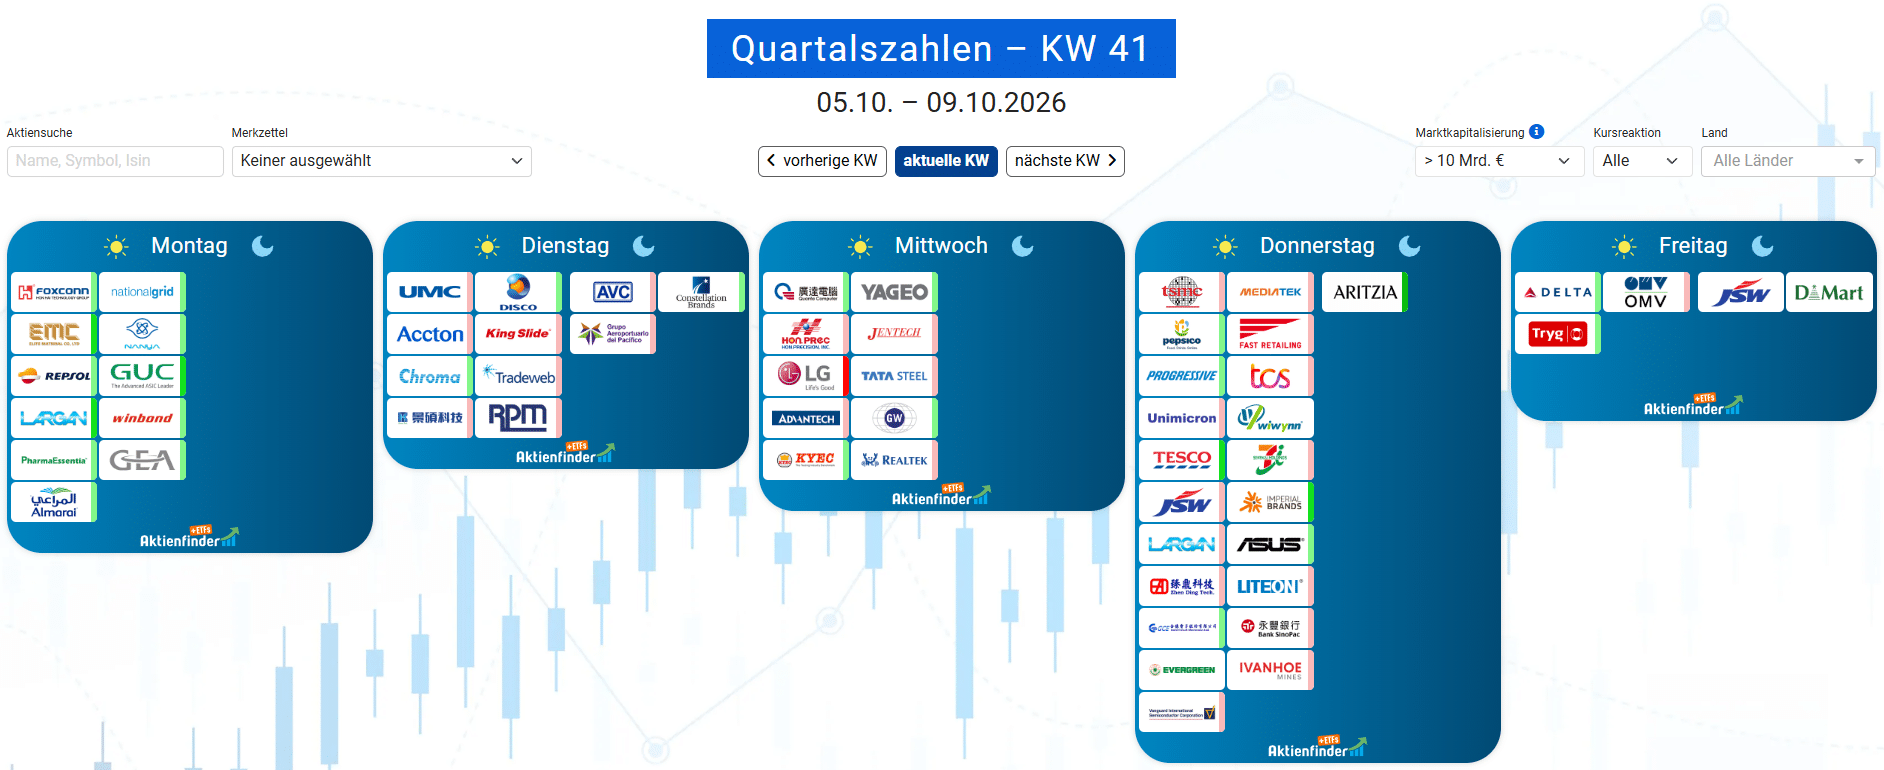
Unternehmen mit Quartalszahlen in KW 40 und 41 inklusive Anzeige der Kursreaktion als farbiger Balken auf der rechten Seite. Alle Earnings findest du im kostenlosen Earnings-Kalender.
Dabei zeigten zwei Earnings, dass die künstliche Intelligenz für Dienstleister eine Chance anstatt eine Bedrohung sein kann. So hatte aus Sorge, KI-Assistenten könnten Beratern und Datenanbietern das Geschäft wegnehmen, der Aktienkurs von Accenture seit Jahresbeginn rund ein Drittel verloren, und FactSet büßte allein im September 17 Prozent ein, unter anderem weil OpenAI ein ChatGPT speziell für Finanzdienstleister vorgestellt hatte. Die Zahlen zeichnen nun ein anderes Bild, denn Accenture meldete einen unerwartet hohen Auftragseingang und ein beschleunigtes Wachstum, und bei FactSet hat sich das Neugeschäft mit KI-Produkten mehr als verdoppelt. Der Aktienkurs von Accenture sprang daraufhin um 15,8 Prozent, und die Kurse von Wettbewerbern wie Cognizant, Infosys und Capgemini zogen mit. Für Anleger zeigt das, dass die Börse die Angst vor Disruption oft pauschal einpreist, bevor die Zahlen belegen, ob ein Geschäftsmodell tatsächlich leidet. Eine endgültige Entwarnung sind einzelne gute Quartale allerdings nicht.
Ein zweites Thema der Earnings betrifft die Qualität der Gewinne, denn seit der Supreme Court im Februar die auf ein Notstandsgesetz gestützten Zölle gekippt hat, fließen Rückerstattungen in die Bilanzen und schönen die Zahlen. Bei Levi Strauss stammte fast der gesamte Vorsprung beim Gewinn aus diesem Sondereffekt. Fünf der sieben Aktien dieser Ausgabe reagierten positiv auf ihre Zahlen, zwei negativ, und zwischen der schlechtesten und der besten Reaktion liegen 19,4 Prozentpunkte. Bei welchen Aktien genau, klären wir jetzt.
Die analysierten Aktien auf einen Blick
Hier alle sieben analysierten Aktien dieser Ausgabe auf einen Blick inklusive Kursreaktion, dem ermittelten Renditepotential Stand heute sowie unserem Urteil, ob die jeweilige Aktie als langfristiges Investment kaufenswert ist.
Abonniere unseren Börsenbrief und erhalte Zugriff auf alle sieben Earning Highlights der Woche samt Kaufen-, Halten- und Verkaufen-Einschätzung. Die Analyse zu Nike liest du sogar kostenlos.
Die Earning Highlights dieser Ausgabe, sortiert nach der Kursreaktion am ersten Handelstag nach den Zahlen (Stand 9. Oktober 2026, Renditepotential auf Basis der Schlusskurse vom 8. Oktober).
Nike – Die Krise dauert an
Nike berichtete am Donnerstag der vergangenen Woche nach US-Börsenschluss die Zahlen zum ersten Quartal des Geschäftsjahres 2027. Der Umsatz fiel gegenüber dem Vorjahresquartal um vier Prozent auf 11,21 Milliarden USD und verfehlte die erwarteten 11,33 Milliarden USD, vor allem weil dieser in der Region „Greater China“ währungsbereinigt um 26 Prozent einbrach. Ein Teil des Rückgangs ist hausgemacht, denn Nike zieht sich in China aus unprofitablen und rabattlastigen Onlinekanälen zurück und will dort online nur noch über eigene Shops auf den Plattformen Tmall, JD und Douyin sowie über die eigene App verkaufen. Zudem wurden laut Konzernchef Elliott Hill die meisten Läden der chinesischen Handelspartner seit sieben Jahren nicht modernisiert. Weil der Umbau mehrere Saisons dauern soll, rechnet Nike für den Rest des Geschäftsjahres mit einem noch stärkeren Rückgang in China.
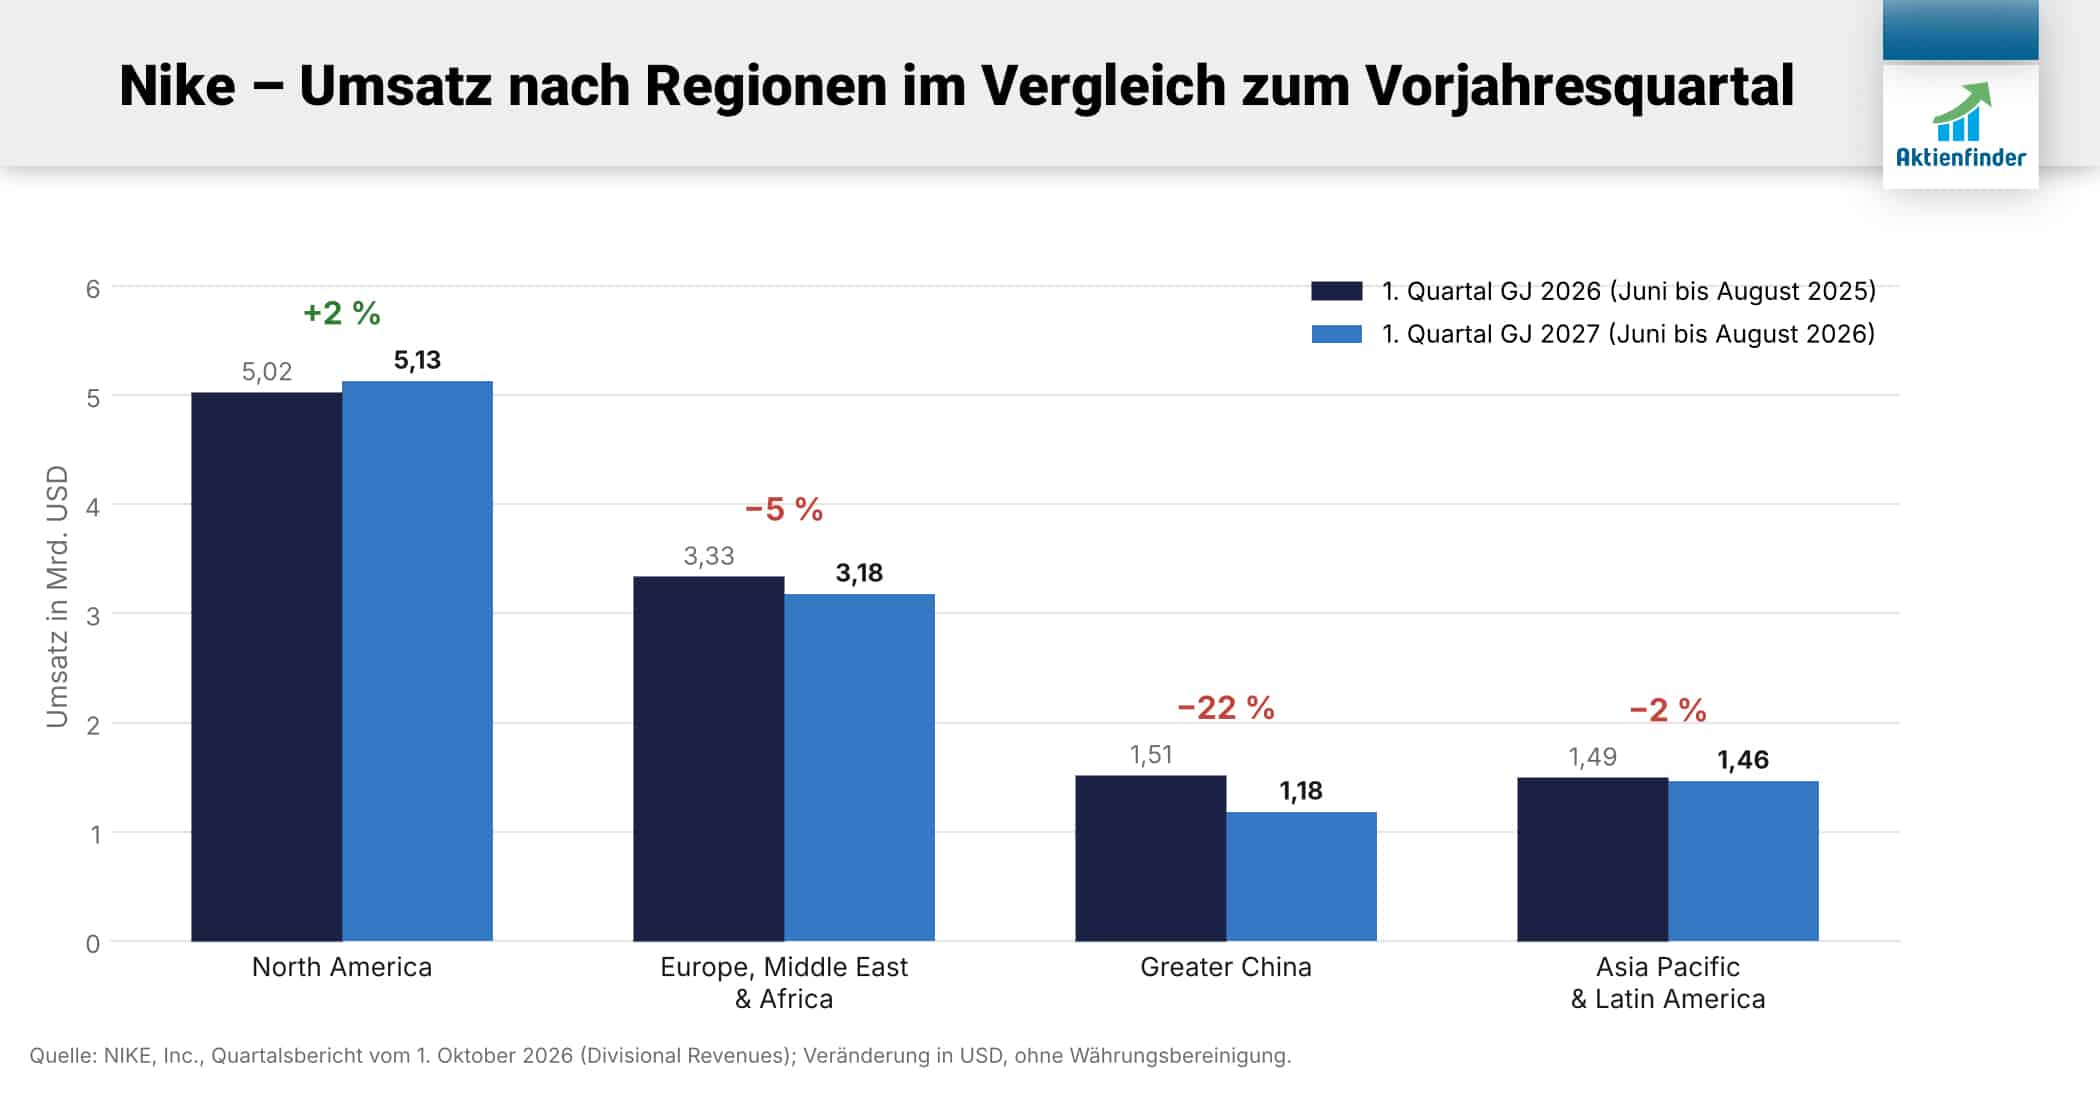
In „Greater China“ brach der Umsatz von Nike um 22 Prozent ein, währungsbereinigt sogar um 26 Prozent, während „North America“ leicht wuchs.
Der Gewinn pro Aktie lag mit 0,48 USD dennoch über den erwarteten 0,43 USD, weil die Bruttomarge dank geringerer Lager- und Logistikkosten um 0,6 Prozentpunkte auf 42,8 Prozent stieg und die Vertriebs- und Verwaltungskosten um drei Prozent sanken. Dahinter steht ein Sparkurs mit mehreren Runden Stellenabbau seit Anfang 2024, durch den die Belegschaft binnen drei Jahren um rund 13 Prozent auf zuletzt 73.000 Mitarbeiter schrumpfte.
Für das Geschäftsjahr 2027, zu dem Nike im Juni noch keine Zahlen genannt hatte, rechnet das Management mit einem weiteren Umsatzrückgang im hohen einstelligen Prozentbereich und einem bereinigten Gewinn pro Aktie von 1,15 bis 1,35 USD, und statt der im Juni angekündigten Ausweitung erwartet Nike bei der Bruttomarge nun anhaltenden Druck. Ebenfalls schlechte Nachrichten lieferte das Umbauprogramm „Pace“, das bis 2031 rund eine Milliarde USD kostet, während die Einsparungen größtenteils erst ab 2029 greifen sollen. Auch dieses Programm wird laut Nike zu einem Personalabbau führen.
Als Reaktion schloss der Aktienkurs am Freitag 3,6 Prozent tiefer, nachdem er nachbörslich um bis zu 6,7 Prozent eingebrochen und im Handelsverlauf auf den tiefsten Stand seit über einem Jahrzehnt gefallen war. Dass er sich bis Handelsschluss erholte, mag an der Zusage des neuen Finanzchefs Dave Denton gelegen haben, die Dividende in keinem Szenario zu kürzen. Zum Zeitpunkt dieser Analyse am Freitagmorgen notiert der Aktienkurs bei 34,74 USD und damit 1,2 Prozent unter dem Niveau vor den Zahlen.
Nike setzte im vergangenen Geschäftsjahr 46,4 Milliarden USD um und damit deutlich mehr als Adidas mit 24,8 Milliarden Euro, wobei Schuhe für 65 und Bekleidung für 30 Prozent der Erlöse der Marke Nike stehen. Nach Jahren, in denen Nike vor allem selbst verkaufen wollte, setzt das Unternehmen wieder auf Händler wie Dick’s Sporting Goods und Amazon. Das Großhandelsgeschäft („Wholesale“) stand im Quartal für 61 Prozent des Umsatzes und schrumpfte nur um ein Prozent, das Direktgeschäft „NIKE Direct“ über eigene Läden und den Onlineshop dagegen um acht Prozent. Während das Laufsegment zweistellig wächst, verlieren Lifestyle-Klassiker wie der Dunk und die Marke Jordan deutlich.
Für die Krise der vergangenen fünf Jahre sehen wir mehrere Ursachen, die sich gegenseitig verstärken. Am schwersten wiegt das Produktproblem, denn Nike hat sich zu lange auf Lifestyle-Klassiker wie Air Force 1, Dunk und Air Jordan 1 verlassen und die Innovation im Sport vernachlässigt. Davon profitierten Konkurrenten wie On, Hoka und Adidas, und laut dem Marktforscher Euromonitor sank der Anteil von Nike am weltweiten Markt für Sportschuhe 2025 zum dritten Mal in Folge auf 22,9 Prozent. In China verliert Nike seit neun Quartalen in Folge Umsatz, auch an heimische Marken wie Anta und Li Ning. Die These „Go woke, go broke“, wonach politische Kampagnen wie die mit dem Footballspieler Colin Kaepernick Kunden vertrieben haben, stützen die Zahlen dagegen kaum, denn ausgerechnet Nordamerika ist derzeit die stabilste Region.
In der folgenden Tabelle haben wir überblicksartig versucht, die Gründe für Nikes kritische Lage aufzuführen:
Ursache
Auswirkung
Behebbarkeit
Produkt und Innovation
Abhängigkeit von Air Force 1, Dunk und Jordan, zu wenig Neues im Sport. Allein der Dunk kostete im ersten Quartal rund 200 Mio. USD Umsatz.
schwer, neue Produktzyklen brauchen Jahre
China
Umsatz seit dem Geschäftsjahr 2021 um 29 % gesunken, Boykott 2021, Aufstieg von Anta und Li Ning
schwer, heimische Marken sind etabliert
Konkurrenz
On, Hoka, Adidas und Asics gewinnen Anteile, Weltmarktanteil bei Sportschuhen 2025 nur noch 22,9 %
schwer, nur beim Laufen holt Nike auf
Vertriebsstrategie
Rückzug aus dem Handel ab 2020 kostete Regalfläche, seit 2023 Rückkehr zu Händlern bis hin zu Amazon
mittel, die Kehrtwende greift bereits
Rabatte und Zölle
Lagerberg 2022 und US-Zölle seit 2025 drückten die Bruttomarge von 46,0 % (GJ 2022) auf rund 41 % (GJ 2026 ohne Zollerstattung)
Kaepernick-Kampagne 2018 und Werbepost mit einer Transgender-Influencerin 2023 polarisierten in den USA, ein Umsatzeffekt ist aber nicht messbar
geringe Bedeutung
Die Ursachen der Krise von Nike seit 2021, sortiert nach ihrem Gewicht, mit unserer Einschätzung, wie schwer sie zu beheben sind.
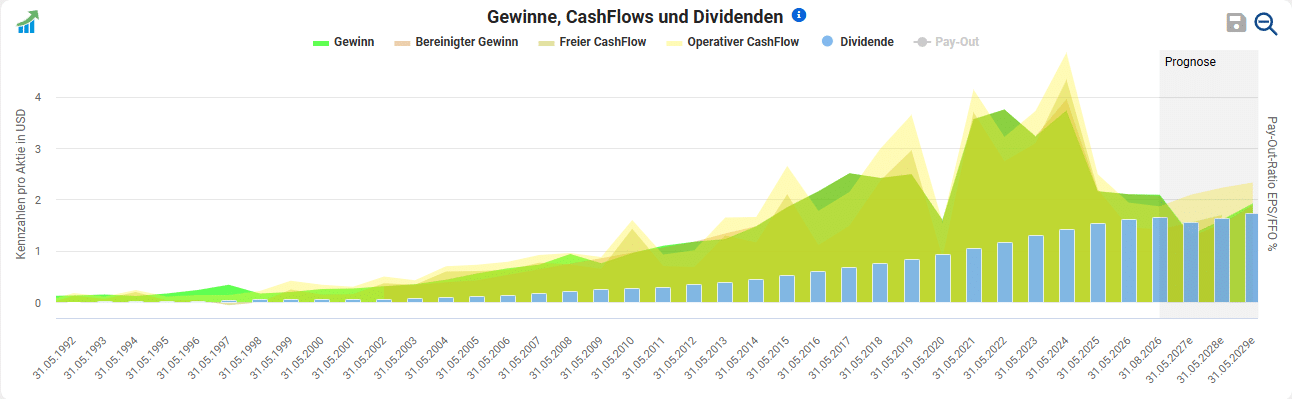
Der Qualitätscheck dokumentiert die letzten fünf Jahre des Niedergangs. Der Gewinn pro Aktie sank in den vergangenen fünf Jahren um 9,7 Prozent pro Jahr, die Gewinnstabilität liegt bei 0,64 von maximal 1,00. Für das laufende Geschäftsjahr erwarten Analysten einen weiteren Rückgang um 38,8 Prozent. Die Dividende steigt zwar seit 23 Jahren und bringt 4,8 Prozent Rendite, ist mit 115,6 Prozent des freien Cashflows aber nicht mehr gedeckt. Die Ratingagentur S&P senkte am Montag wegen sinkender Mittelzuflüsse die Bonitätsnote von A+ auf A.
Der Gewinn pro Aktie von Nike ist in den vergangenen fünf Jahren deutlich gesunken, während die Dividende bis zuletzt weiter stieg.
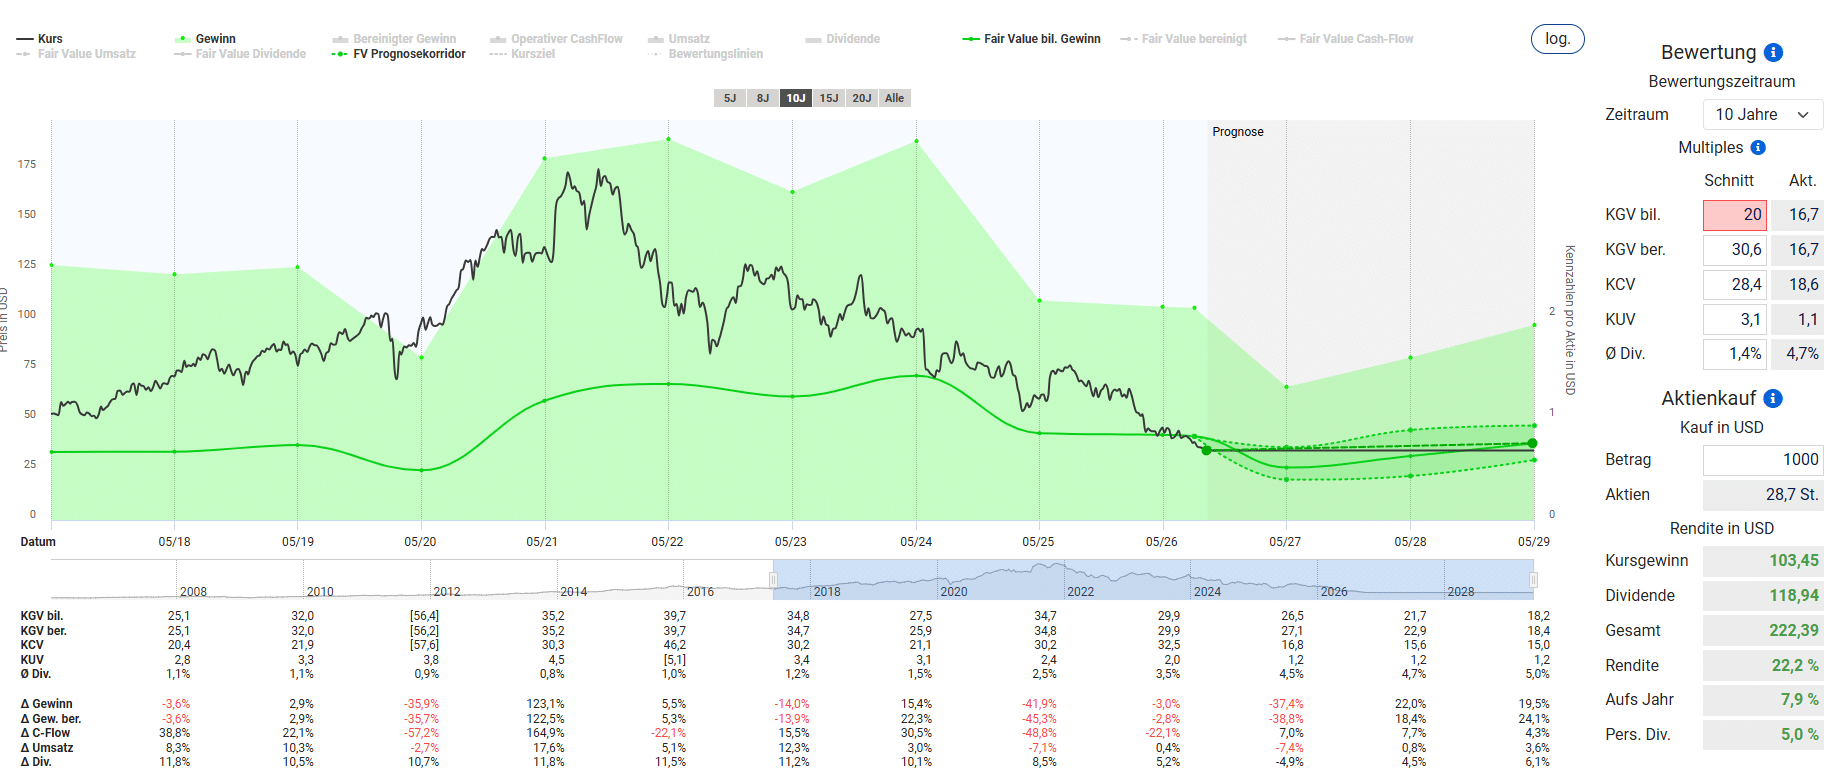
Bei der Bewertung stützen wir uns auf den bilanzierten Gewinn und senken das faire KGV deutlich unter den Schnitt der vergangenen zehn Jahre auf 20, weil Nike die Wachstumsraten früherer Jahre auf absehbare Zeit nicht erreichen wird. Mit einem aktuellen KGV von 16,7 wirkt die Aktie zwar günstig, doch der Gewinn pro Aktie soll im laufenden Geschäftsjahr um fast 40 Prozent einbrechen und erst danach wieder anziehen. Gelingt diese Erholung, winken bis zum Geschäftsjahresende im Mai 2029 rund 22,2 Prozent Rendite, beziehungsweise 7,9 Prozent pro Jahr inklusive Dividenden. Wer heute einsteigt, kommt bis dahin auf eine persönliche Dividendenrendite von 5,0 Prozent. Für ein Unternehmen mitten in der Krise, dessen Dividende nicht mehr vom freien Cashflow gedeckt ist, bezahlt dieses Renditepotenzial das Risiko nicht. Unsere Einschätzung: Verkaufen.
Beim auf 20 gesenkten fairen KGV winken bis Mai 2029 rund 7,9 Prozent Rendite pro Jahr inklusive Dividenden.
Hier kannst du dir den Börsenbrief vom Aktienfinder sichern und die weiteren sechs Analysen dieser Ausgabe lesen. Der Börsenbrief ergänzt sich optimal mit dem Aktienfinder, den wir bevorzugt nutzen, um Aktien auf ihre fundamentale Qualität zu prüfen und preislich zu bewerten. Darüber hinaus bietet der Börsenbrief vollen Zugriff auf unsere beiden Echtgelddepots mit Liveansicht an.
Inhaltsverzeichnis - das erwartet Sie als Premium-Mitglied!
Die analysierten Aktien auf einen Blick
Nike – Die Krise dauert an
Levi Strauss – Geldregen vom Zoll
Micron – Überkapazitäten in Sicht?
PepsiCo – Wachstum kommt aus dem Ausland
FactSet – KI als Wachstumstreiber statt Konkurrenz?
Torsten Tiedt ist der Gründer vom Aktienfinder, der Plattform für langfristige Investments in Aktien. In seinen Artikeln geht es um Grundlagen, aktuelle Entwicklungen und Aktienanalysen, die auf interessante Art zeigen sollen, worauf es vor dem Aktienkauf zu achten gilt. Das Ganze gibt es auch in bewegten Bildern auf dem Aktienfinder YT-Kanal.
Torsten Tiedt ist der Gründer vom Aktienfinder, der Plattform für langfristige Investments in Aktien. In seinen Artikeln geht es um Grundlagen, aktuelle Entwicklungen und Aktienanalysen, die auf interessante Art zeigen sollen, worauf es vor dem Aktienkauf zu achten gilt. Das Ganze gibt es auch in bewegten Bildern auf dem Aktienfinder YT-Kanal.
Sämtliche Inhalte dieser Webseite stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Ein Handel mit Wertpapieren wie z.B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Weder Aktienfinder.Net noch die Autoren übernehmen eine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung des jeweiligen Autors wieder. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert und berücksichtigen Informationen, die dem Autor zum Stand der Veröffentlichung bekannt waren. Wir übernehmen jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte.